
Pemutusan hubungan kerja (PHK) bukan sekadar mengakhiri hubungan kerja antara karyawan dan perusahaan, tetapi juga menimbulkan kewajiban bagi perusahaan untuk memberikan hak finansial sesuai peraturan yang berlaku. Melalui UU No. 27 Tahun 2026 tentang Pelindungan Ketenagakerjaan, perusahaan perlu memahami kembali ketentuan mengenai jenis kompensasi PHK beserta besaran yang wajib dibayarkan.
Jumlah kompensasi yang diterima karyawan dapat berbeda-beda, tergantung pada masa kerja dan alasan terjadinya PHK. Namun, perlu dipahami bahwa tidak semua karyawan yang berhenti bekerja berhak mendapatkan uang pesangon dan uang penghargaan masa kerja (UPMK).
Sebagai contoh, karyawan yang mengundurkan diri umumnya berhak atas uang penggantian hak (UPH) dan uang pisah, berbeda dengan karyawan yang terkena PHK akibat efisiensi atau kebijakan perusahaan lainnya.
Lantas, apa saja jenis kompensasi PHK yang diatur dalam UU No. 27 Tahun 2026 dan bagaimana cara menghitung hak yang harus diterima karyawan? Simak pembahasan lengkapnya berikut ini.
Jenis Kompensasi PHK
Setiap pemutusan hubungan kerja (PHK) menimbulkan konsekuensi berupa pemenuhan hak finansial karyawan oleh perusahaan. Besaran dan jenis kompensasi yang diberikan bergantung pada alasan PHK serta masa kerja karyawan.
Sebelumnya, ketentuan mengenai kompensasi PHK mengacu pada UU No. 13 Tahun 2003 tentang Ketenagakerjaan sebagaimana diubah melalui UU No. 6 Tahun 2023 tentang Cipta Kerja. Namun, kedua aturan tersebut telah dicabut berdasarkan Pasal 311 UU No. 27 Tahun 2026 tentang Pelindungan Ketenagakerjaan.
Sebagai gantinya, Pasal 232–233 UU No. 27 Tahun 2026 mengatur empat jenis kompensasi PHK yang perlu dipahami perusahaan, yaitu:
- Uang pesangon, yaitu pembayaran berdasarkan masa kerja dan alasan PHK.
- Uang penghargaan masa kerja (UPMK), yaitu penghargaan atas masa kerja karyawan yang memenuhi persyaratan.
- Uang penggantian hak (UPH), yaitu penggantian hak karyawan yang belum diterima ketika hubungan kerja berakhir.
- Uang pisah, yaitu pembayaran untuk alasan PHK tertentu yang ditetapkan dalam perjanjian kerja, peraturan perusahaan, atau perjanjian kerja bersama.
Dengan begitu, tidak semua komponen tersebut dibayarkan secara bersamaan. Jenis kompensasi dan faktor pengali yang diterima karyawan mengikuti alasan PHK sebagaimana diatur dalam Pasal 236 hingga Pasal 249.
Baca Juga: 6 Faktor yang Mempengaruhi Kompensasi Karyawan
Siapa yang Berhak Mendapatkan Uang Pesangon dan UPMK?
Uang pesangon dan UPMK merupakan kompensasi utama bagi karyawan PKWTT yang di-PHK karena alasan tertentu, seperti perusahaan tutup, restrukturisasi, pensiun, atau meninggal dunia.
Sebaliknya, karyawan yang resign atau mangkir tidak berhak atas keduanya. Meski berbasis masa kerja, rentang dan besaran masing-masing komponen berbeda sesuai ketentuan UU No. 27 Tahun 2026 berikut.
1. Uang Pesangon
Uang pesangon merupakan kompensasi yang diberikan perusahaan kepada karyawan ketika hubungan kerja berakhir karena alasan PHK yang memenuhi ketentuan.
Berdasarkan Pasal 232 ayat (2), besaran dasar pesangon ditentukan sebagai berikut.
| Masa kerja | Besaran pesangon |
| Kurang dari 1 tahun | 1 bulan upah |
| 1–kurang dari 2 tahun | 2 bulan upah |
| 2–kurang dari 3 tahun | 3 bulan upah |
| 3–kurang dari 4 tahun | 4 bulan upah |
| 4–kurang dari 5 tahun | 5 bulan upah |
| 5–kurang dari 6 tahun | 6 bulan upah |
| 6–kurang dari 7 tahun | 7 bulan upah |
| 7–kurang dari 8 tahun | 8 bulan upah |
| 8 tahun atau lebih | 9 bulan upah |
Besaran di atas merupakan dasar perhitungan sebelum dikalikan dengan faktor pengali berdasarkan alasan PHK. Sementara itu, komponen upah yang digunakan sebagai dasar perhitungan adalah upah pokok ditambah tunjangan tetap.
Contoh kasus: Seorang karyawan PKWTT telah bekerja tepat selama 5 tahun dengan total upah pokok dan tunjangan tetap sebesar Rp8.000.000 per bulan. Jika faktor pengali pesangonnya adalah 1 kali, besaran uang pesangon yang wajib dibayarkan perusahaan adalah 6 × Rp8.000.000 = Rp48.000.000.
2. Uang Penghargaan Masa Kerja (UPMK)
Berbeda dengan pesangon, UPMK diberikan berdasarkan masa kerja minimal 3 tahun. Besarannya meningkat sesuai lamanya karyawan bekerja.
Berikut ketentuan UPMK berdasarkan Pasal 232 ayat (3).
| Masa kerja | Besaran UPMK |
| 3–kurang dari 6 tahun | 2 bulan upah |
| 6–kurang dari 9 tahun | 3 bulan upah |
| 9–kurang dari 12 tahun | 4 bulan upah |
| 12–kurang dari 15 tahun | 5 bulan upah |
| 15–kurang dari 18 tahun | 6 bulan upah |
| 18–kurang dari 21 tahun | 7 bulan upah |
| 21–kurang dari 24 tahun | 8 bulan upah |
| 24 tahun atau lebih | 10 bulan upah |
Perlu diperhatikan bahwa besaran pesangon dan UPMK di atas belum tentu menjadi jumlah akhir yang diterima karyawan. Perusahaan harus mengalikan masing-masing komponen dengan faktor pengali sesuai alasan PHK.
Uang Penggantian Hak (UPH) dan Cakupan Komponennya
Selain pesangon dan UPMK, perusahaan juga wajib memperhitungkan hak karyawan yang belum terpenuhi ketika hubungan kerja berakhir.
Adapun UPH diatur dalam Pasal 232 ayat (4), yang mencakup tiga komponen berikut.
- Cuti tahunan yang belum diambil dan belum gugur. Perusahaan perlu memeriksa saldo cuti karyawan sebelum menghitung kompensasi. Misalnya, karyawan masih memiliki 5 hari cuti yang belum digunakan dan masih berlaku. Hak tersebut perlu diperhitungkan sebagai bagian dari UPH.
- Biaya atau ongkos pulang. Penggantian ini mencakup biaya kepulangan karyawan beserta keluarganya ke tempat karyawan diterima bekerja.
- Hak lain dalam perjanjian kerja. Perusahaan juga perlu memeriksa perjanjian kerja, peraturan perusahaan, atau perjanjian kerja bersama untuk mengetahui hak tambahan yang harus dibayarkan.
Dengan demikian, penghitungan UPH tidak cukup hanya melihat sisa cuti. Perusahaan juga perlu memeriksa dokumen ketenagakerjaan dan memastikan seluruh hak yang masih berlaku telah diperhitungkan.
Baca Juga: 5 Cara Menghitung Uang Pesangon PHK, UPMK, UPH & Pajaknya
Ketentuan Pembayaran dan Besaran Uang Pisah
Uang pisah merupakan kompensasi PHK yang diberikan sesuai ketentuan dalam perjanjian kerja, peraturan perusahaan, atau perjanjian kerja bersama. Berdasarkan Pasal 242 UU No. 27 Tahun 2026, karyawan yang mengundurkan diri secara sukarela dan memenuhi persyaratan berhak atas uang pisah serta UPH, tetapi tidak mendapatkan pesangon maupun UPMK.
Agar pengunduran diri memenuhi ketentuan Pasal 231 huruf i, karyawan harus:
- Mengajukan permohonan pengunduran diri secara tertulis paling lambat 30 hari sebelum tanggal pengunduran diri.
- Tidak sedang terikat ikatan dinas.
- Tetap menjalankan kewajibannya sampai tanggal mulai pengunduran diri.
Lalu, berapa besar uang pisah yang harus dibayarkan?
Pasal 233 menetapkan bahwa besaran uang pisah mengikuti ketentuan dalam perjanjian kerja, peraturan perusahaan, atau perjanjian kerja bersama. Jika perusahaan belum mengaturnya, besaran uang pisah dapat ditetapkan paling sedikit 1 bulan upah.
Contohnya, karyawan yang mengundurkan diri dengan upah Rp7.000.000 per bulan berhak memperoleh uang pisah minimal Rp7.000.000 apabila perusahaan belum mengatur besarannya, ditambah UPH yang menjadi haknya.
Ketentuan uang pisah juga berlaku pada kondisi PHK tertentu lainnya, termasuk karyawan yang dikualifikasikan mengundurkan diri karena mangkir sesuai Pasal 243.
Apa Bedanya Kompensasi PHK dan Kompensasi PKWT
Perusahaan perlu membedakan kompensasi PHK bagi karyawan PKWTT dan uang kompensasi bagi karyawan Perjanjian Kerja Waktu Tertentu (PKWT). Keduanya memiliki dasar hukum, kondisi pembayaran, dan komponen yang berbeda.
| Aspek | Kompensasi PHK PKWTT | Kompensasi PKWT |
| Dasar hukum | Pasal 232–233 | Pasal 88 |
| Kondisi pembayaran | PHK berdasarkan alasan yang diatur UU | Berakhirnya PKWT sesuai ketentuan |
| Komponen | Pesangon, UPMK, UPH, dan uang pisah sesuai alasan | Uang kompensasi berdasarkan masa kerja |
| Dasar perhitungan | Masa kerja, upah, dan faktor pengali | Masa kerja karyawan dalam perusahaan |
Pasal 88 mewajibkan perusahaan memberikan uang kompensasi kepada karyawan ketika PKWT berakhir sesuai ketentuan. Besarannya disesuaikan dengan masa kerja dan ketentuan pelaksanaan yang berlaku.
Sebagai ilustrasi, karyawan PKWT yang menyelesaikan kontrak selama 12 bulan memperoleh uang kompensasi berdasarkan masa kerja tersebut. Sementara itu, karyawan PKWTT yang mengalami PHK perlu dihitung berdasarkan hak pesangon, UPMK, UPH, atau uang pisah sesuai alasan berakhirnya hubungan kerja.
Perbedaan ini penting karena perusahaan tidak dapat menyamakan perhitungan kompensasi PKWT dengan pesangon karyawan tetap.
Alasan PHK yang Tidak Dibenarkan Secara Hukum
Selain memenuhi kewajiban kompensasi, perusahaan juga harus memperhatikan alasan PHK yang dilarang. Berdasarkan Pasal 230 UU No. 27 Tahun 2026, terdapat sepuluh kondisi yang tidak boleh menjadi dasar pemberhentian karyawan, yaitu:
- Sakit berdasarkan keterangan dokter selama tidak lebih dari 12 bulan berturut-turut
- Berhalangan bekerja karena menjalankan kewajiban terhadap negara
- Menjalankan ibadah sesuai agamanya
- Menikah
- Hamil, melahirkan, keguguran, atau menyusui
- Memiliki hubungan darah atau ikatan perkawinan dengan karyawan lain dalam satu perusahaan
- Mendirikan, menjadi anggota, atau mengurus serikat pekerja serta menjalankan kegiatannya
- Melaporkan perusahaan kepada pihak berwajib atas dugaan tindak pidana
- Memiliki perbedaan agama, kepercayaan, pandangan politik, suku, warna kulit, golongan, jenis kelamin, kondisi fisik, atau status perkawinan
- Mengalami disabilitas tetap, kecelakaan kerja, atau penyakit akibat kerja yang masa penyembuhannya belum dapat dipastikan berdasarkan keterangan dokter
Lebih lanjut, Pasal 230 ayat (2) menegaskan bahwa PHK berdasarkan alasan-alasan tersebut batal demi hukum dan perusahaan wajib mempekerjakan kembali karyawan yang bersangkutan.
Dengan demikian, perusahaan perlu memastikan setiap keputusan PHK memiliki alasan yang sah dan sesuai dengan ketentuan perundang-undangan.
Baca Juga: Bolehkah PIP Karyawan Gagal Berlanjut ke PHK? Ini Penjelasannya
Kelola Data Penggajian dan Cuti untuk Mempermudah Perhitungan Kompensasi PHK dengan Gadjian
Penghitungan kompensasi PHK membutuhkan data yang akurat, terutama terkait masa kerja, upah, tunjangan tetap, dan sisa cuti karyawan. Kesalahan pencatatan pada salah satu komponen tentu dapat menyebabkan perbedaan nilai kompensasi yang harus dibayarkan.
Untuk membantu pengelolaan administrasi tersebut, perusahaan dapat menggunakan HRIS Gadjian. Aplikasi ini menyediakan fitur pengaturan komponen pendapatan dan potongan, pengelolaan lembur otomatis, THR, serta administrasi karir dan remunerasi karyawan.
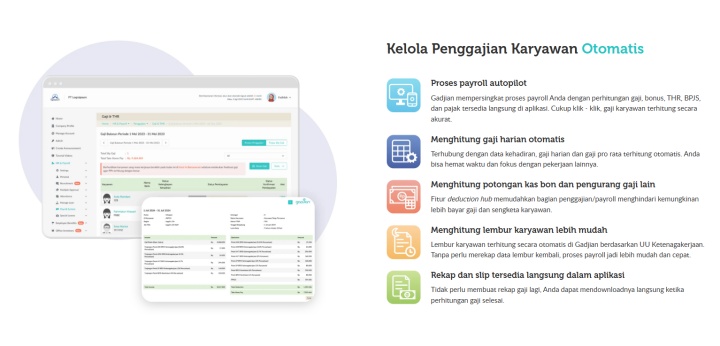
Berikut beberapa langkah untuk menyiapkan data kompensasi PHK menggunakan Gadjian:
- Periksa data penggajian karyawan: Pastikan upah pokok dan tunjangan tercatat sesuai komponen penghasilan yang berlaku.
- Periksa data karir dan remunerasi: Pastikan informasi penggajian karyawan sudah sesuai dengan kondisi terakhir.
- Periksa saldo cuti: Manfaatkan fitur kelola cuti secara paperless untuk melihat sisa cuti karyawan yang belum diambil dan belum gugur.
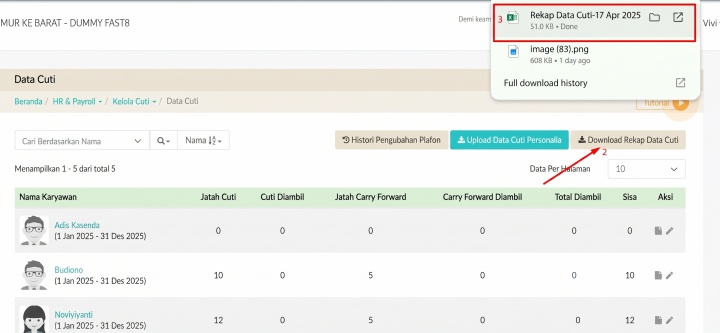
- Identifikasi komponen kompensasi: Tentukan hak karyawan berdasarkan alasan PHK dan masa kerja sesuai peraturan yang berlaku.
- Verifikasi perhitungan: Gunakan data payroll dan administrasi karyawan sebagai acuan untuk menghitung pesangon, UPMK, UPH, dan uang pisah sesuai ketentuan.
Melalui pengelolaan data terpusat, Gadjian membantu perusahaan menyiapkan administrasi penggajian dan cuti secara lebih praktis. Dengan begitu, perusahaan dapat mengurangi pekerjaan administratif dan meminimalkan risiko kesalahan pencatatan saat menghitung kompensasi PHK.