Tunjangan tetap adalah pembayaran teratur yang berkaitan dengan pekerjaan, diberikan secara tetap kepada karyawan, dan dibayarkan dalam satuan waktu yang sama dengan upah pokok, seperti tunjangan istri, tunjangan anak, tunjangan perumahan, dan tunjangan daerah.
Perbedaannya ada pada keteraturan dan kaitannya dengan kehadiran, tunjangan tetap dibayar teratur dalam satuan waktu yang sama dengan gaji pokok tanpa dikaitkan kehadiran, sedangkan tunjangan tidak tetap dibayar tidak teratur atau berdasarkan kehadiran.
Baca Juga: Perbandingan UMP Jakarta 2022 dan Lima Tahun Terakhir
Dalam UU Ketenagakerjaan No 13 Tahun 2003 Pasal 94 serta Peraturan Pemerintah No 78 Tahun 2015 Pasal 5 dengan jelas sudah mengatur persentase gaji pokok minimal adalah 75% dari total gaji pokok plus tunjangan tetap.
Jumlah gaji pokok dan tunjangan tetap inilah yang disebut upah tetap, yang besaran minimalnya adalah UMP (upah minimum provinsi). Sedangkan untuk besaran tunjangan (tetap, maupun tidak tetap), tidak ada peraturan yang membatasinya.
Gaji pokok sendiri ialah imbalan dasar yang dibayarkan sesuai dengan tingkat atau jenis pekerjaan. Besarnya gaji pokok ditetapkan berdasarkan kesepakatan. Berbeda dengan gaji pokok yang besarnya didasarkan pada kesepakatan antara karyawan dan perusahaan, besaran tunjangan lazimnya telah ditetapkan oleh perusahaan.
Apa perbedaan tunjangan tetap dan tunjangan tidak tetap?
Berikut ini pengertian tunjangan tetap dan tunjangan tidak tetap sesuai SE-07/MEN/1990 (Surat Edaran Menteri Tenaga Kerja Republik Indonesia Nomor 7 Tahun 1990):
| Tunjangan Tetap | adalah pembayaran yang teratur berkaitan dengan pekerjaan yang diberikan secara tetap untuk karyawan serta dibayarkan dalam satuan waktu yang sama dengan pembayaran upah pokok. seperti Tunjangan Istri; Tunjangan Anak; Tunjangan Perumahan; Tunjangan Kemahalan; Tunjangan Daerah dan lain-lain. |
| Tunjangan Tidak Tetap | adalah suatu pembayaran secara langsung atau tidak langsung berkaitan dengan pekerja, yang diberikan secara tidak tetap untuk pekerja dan keluarganya serta dibayarkan menurut satuan waktu yang tidak sama dengan waktu pembayaran upah pokok, seperti Tunjangan Transportasi yang didasarkan pada kehadiran, Tunjangan Makan dapat dimasukkan ke dalam tunjangan tidak tetap apabila tunjangan tersebut diberikan atas dasar kehadiran (pemberian tunjangan biasa dalam bentuk uang atau fasilitas makan). |
Tunjangan Makan dan Tunjangan Transportasi dapat dimasukkan dalam komponen tunjangan tetap apabila pemberian tunjangan tersebut tidak dikaitkan dengan kehadiran, dan diterima secara tetap oleh pekerja.
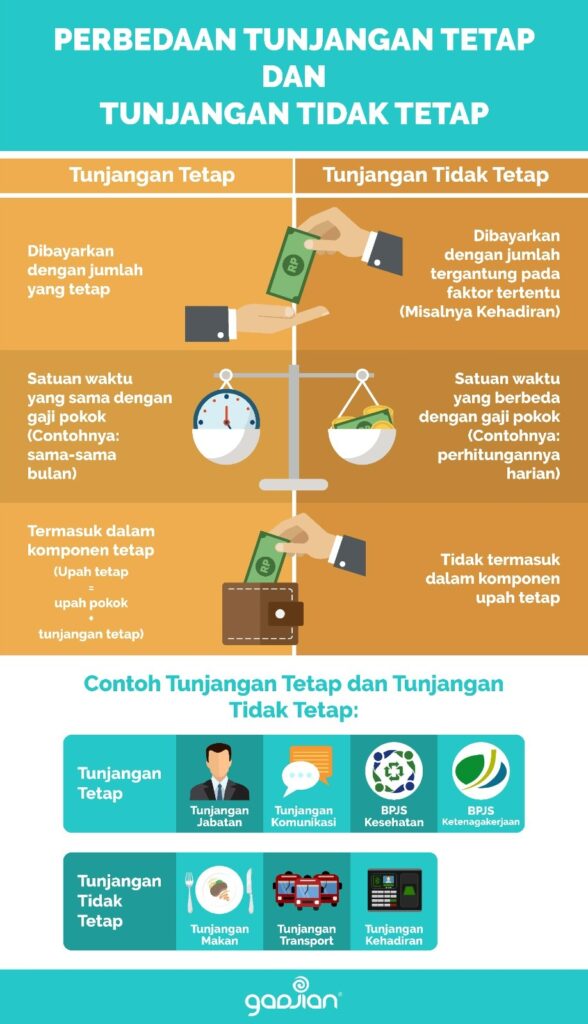
Meski tampaknya rumit, tetapi perusahaan berkewajiban memperhitungkan dengan benar tunjangan tetap dan tidak tetap dalam komponen gaji karyawannya sesuai dengan ketentuan yang berlaku.
Apakah uang makan dan uang transport termasuk tunjangan tetap?
Tabel Penggolongan Tunjangan
| Cara pemberian uang makan/transport | Penggolongan |
|---|---|
| Dibayar berdasarkan kehadiran | Tunjangan tidak tetap |
| Dibayar tanpa dikaitkan kehadiran dan diterima secara tetap | Tunjangan tetap |
Bagaimana menghitung tunjangan tetap dan tidak tetap di payroll?
Beruntung, departemen HR di masa ini telah dimudahkan oleh munculnya aplikasi HRD, seperti Gadjian. Dengan memanfaatkan payroll software Gadjian, departemen HR dapat menyederhanakan proses kerja penghitungan gaji karyawan, termasuk THR, uang pesangon, BPJS, dan lain-lain.
Baca Juga: Mengenal Tunjangan Kehadiran Karyawan dan Perhitungannya
Berbagai macam tunjangan yang ada dalam perusahaan Anda, baik yang termasuk tunjangan tetap maupun tunjangan tidak tetap, tidak lagi menjadi permasalahan serius yang harus dihitung secara manual.
HR system Gadjian telah digunakan secara luas untuk memperkuat peran departemen HR dalam hal ini. Dengan mengaplikasikan Gadjian pada proses pengelolaan data dan gaji karyawan, perusahaan akan mendapatkan hasil yang nyata dan akurat.
Pertanyaan yang Sering Diajukan
Tunjangan tetap adalah pembayaran teratur yang diberikan kepada karyawan berkaitan dengan pekerjaan, dibayarkan dalam satuan waktu yang sama dengan upah pokok. Contoh tunjangan tetap termasuk tunjangan istri, anak, perumahan, dan daerah.
Perbedaan utama adalah keteraturan dan hubungan dengan kehadiran. Tunjangan tetap dibayar secara teratur tanpa mengaitkan kehadiran, sedangkan tunjangan tidak tetap dibayar tidak teratur atau berdasarkan kehadiran.
Contoh tunjangan tidak tetap termasuk tunjangan transportasi dan tunjangan makan yang diberikan berdasarkan kehadiran. Jika tunjangan ini tidak dikaitkan dengan kehadiran, maka dapat dianggap sebagai tunjangan tetap.
Perhitungan tunjangan tetap dan tidak tetap dapat dilakukan dengan menggunakan aplikasi HRIS seperti Gadjian, yang menyederhanakan proses penghitungan gaji karyawan, termasuk THR dan BPJS.
Upah tetap adalah jumlah gaji pokok dan tunjangan tetap, dengan besaran minimal sesuai dengan UMP (upah minimum provinsi). Tunjangan tidak memiliki batasan peraturan dalam hal besaran.
Uang makan termasuk dalam tunjangan tetap jika dibayar tanpa mengaitkan kehadiran dan diterima secara tetap oleh pekerja. Jika dibayar berdasarkan kehadiran, maka itu adalah tunjangan tidak tetap.
Dasar hukum untuk tunjangan tetap dan tidak tetap terdapat dalam UU Ketenagakerjaan No 13 Tahun 2003 Pasal 94 dan Peraturan Pemerintah No 78 Tahun 2015 Pasal 5.
Perusahaan memiliki kewajiban untuk menghitung dengan benar tunjangan tetap dan tidak tetap dalam komponen gaji karyawan sesuai dengan ketentuan yang berlaku.
