Hal penting yang perlu diperhatikan HR sebelum menghitung gaji pertama karyawan baru adalah memastikan tanggal masuk, cut-off payroll, komponen gaji, status PTKP, tarif PPh 21, dan iuran BPJS. Perhitungannya bisa prorata (proporsional) jika karyawan baru masuk di tengah periode payroll. Potongan pajaknya bisa nol jika penghasilan bruto tidak melebihi Rp5.400.000.
Artikel ini akan membahas cara menghitung payroll karyawan baru dengan gaji prorata, termasuk simulasi PPh 21 dan BPJS, serta cara membuat slip gaji bulan pertama yang transparan.
Bagaimana Menghitung Gaji Pertama Karyawan Baru?
Langkah pertama dalam menghitung gaji pertama karyawan baru adalah menentukan dasar perhitungan. Untuk karyawan bulanan, yang paling umum adalah menggunakan gaji bulanan penuh lalu memotong hari tidak masuk atau tidak bekerja.
- Tentukan tanggal masuk kerja efektif. Gunakan tanggal join yang tercantum pada perjanjian kerja atau surat penawaran kerja.
- Tentukan periode payroll. Pastikan tanggal masuk berada di periode payroll yang sama dengan tanggal pembayaran, misalnya periode 1–30 November.
- Hitung komponen tetap secara prorata. Gaji pokok, tunjangan tetap, dan komponen yang mengikuti masa kerja dibagi sesuai jumlah hari kerja efektif.
- Hitung komponen variabel dari data aktual. Lembur, uang makan, transportasi, insentif, dan komisi dihitung berdasarkan kehadiran, jam kerja, atau pencapaian nyata.
- Tentukan status PTKP dan kategori TER. Status PTKP menentukan kategori TER untuk perhitungan PPh 21 bulanan.
- Hitung PPh 21. Gunakan TER sesuai penghasilan bruto bulanan; PPh 21 tidak otomatis nol hanya karena karyawan baru.
- Hitung iuran BPJS. Iuran BPJS Kesehatan dan BPJS Ketenagakerjaan dihitung dari upah sesuai ketentuan yang berlaku.
- Susun slip gaji bulan pertama. Cantumkan komponen pendapatan, potongan, PPh 21, BPJS, dan take home pay secara rinci.
- Validasi sebelum pembayaran. Cocokkan tanggal masuk, komponen gaji, data absensi, cut-off, dan perhitungan pajak sebelum payroll dikunci.
Baca juga: Komplit! Cara Menghitung Payroll Karyawan Bulanan: Termasuk BPJS dan PPh 21
Apakah PPh 21 Karyawan Baru Selalu Nol?
Tidak. PPh 21 nol karyawan baru hanya berlaku jika penghasilan bruto sebulan:
- Tidak lebih dari Rp5.400.000 untuk PTKP TK/0, TK/1, K/0
- Tidak lebih dari Rp6.200.000 untuk PTKP TK/2, TK/3, K/1, K/2
- Tidak lebih dari Rp6.600.000 untuk PTKP K/3
Namun, jika penghasilan prorata karyawan melebihi batas tersebut, maka tetap dipotong pajak sesuai kategori tarif TER PPh 21.
Sebagai ilustrasi, karyawan TK/0 dengan penghasilan bruto Rp5.000.000 tarif pajaknya 0%. Namun, jika penghasilan bruto bulan pertama mencapai Rp6.000.000, maka dikenakan tarif TER kategori A 0,75%.
Sementara itu, karyawan TK/3 dengan penghasilan bruto Rp6.000.000, tarif pajaknya 0%. Namun, jika penghasilan brutonya Rp7.000.000, maka dikenakan tarif kategori C 0,5%.
Jadi, pemotongan PPh 21 ditentukan oleh besarnya penghasilan bruto dan status PTKP. Gaji prorata atau masuk tengah periode payroll tidak menjadi sebab PPh 21 karyawan baru menjadi nol.
Baca juga: Cara Menentukan Tanggungan PTKP Karyawan
Bagaimana Menghitung Gaji Prorata Karyawan Baru?
Gaji prorata diperlukan ketika karyawan masuk maupun keluar (resign) di tengah periode payroll. Ada tiga rumus umum:
1. Berdasarkan hari kerja efektif
Gaji prorata = (Jumlah hari kerja karyawan/Jumlah hari kerja efektif dalam bulan) x Gaji bulanan
Contoh: karyawan bergaji Rp6.000.000 mulai bergabung di tengah periode payroll dengan jumlah hari bekerja 11 hari. Jika perusahaan memiliki 22 hari kerja dalam bulan tersebut, gaji proratanya adalah:
(11/22) x Rp6.000.000 = Rp3.000.000
Jumlah pembagi ini berubah-ubah, bisa 20, 21, 22, 23, 24, 25, atau 26, tergantung jumlah hari libur di bulan bersangkutan.
2. Berdasarkan hari kalender
Gaji prorata = (Jumlah hari karyawan/Jumlah hari kalender) x Gaji bulanan
Metode ini memasukkan hari libur dalam perhitungan, baik istirahat mingguan maupun hari libur resmi di dalam kalender. Jumlah pembaginya 30 atau 31 tergantung bulan.
Contoh: jika karyawan mulai gabung tanggal 17 September, maka jumlah hari karyawan adalah 14 hari.
14/30 x Rp6.000.000 = Rp2.800.000
3. Berdasarkan jumlah hari kerja tetap
Gaji prorata = (Jumlah hari kerja karyawan/Jumlah tetap hari kerja sebulan) x Gaji bulanan
Metode ini menggunakan pembagi tetap menurut kebijakan perusahaan, misalnya 25 hari, sehingga setiap bulan jumlah hari kerja dianggap sama tidak peduli berapa jumlah hari liburnya.
Contoh, jika jumlah hari kerja karyawan sebulan adalah 12 hari, maka perhitungannya:
12/25 x Rp6.000.000 = Rp2.880.000
Baca juga: Cara Menghitung Gaji Karyawan Prorate 2026: Gabung & Resign Tengah Bulan
Contoh Simulasi Payroll Karyawan Baru
Berikut simulasi payroll karyawan baru untuk karyawan yang masuk pada 16 November, status TK/0, dan 11 hari kerja efektif dari total 22 hari kerja.
| Komponen | Perhitungan | Nilai |
| Gaji sebulan | Gaji penuh | Rp6.000.000 |
| Gaji prorata | 11/22 x Rp6.000.000 | Rp3.000.000 |
| Tunjangan tetap prorata | 11/22 x Rp500.000 | Rp250.000 |
| Uang makan aktual | 11 hari × Rp20.000 | Rp220.000 |
| Penghasilan bruto | Gaji prorata + tunjangan + uang makan | Rp3.470.000 |
| PPh 21 | Tarif TER kategori A 0% | Rp0 |
| BPJS | Kepesertaan BPJS masih dalam proses mutasi atau penarikan ke perusahaan baru | Belum dihitung |
| Potongan | Tidak ada | Rp0 |
| Take home pay | Penghasilan bruto − potongan | Rp3.470.000 |
Dalam simulasi ini, PPh 21 karyawan baru nol alias tidak dipotong pajak karena penghasilan bruto tidak melebihi Rp5.400.000. Namun, pada bulan kedua, ketika gaji dibayarkan penuh, maka karyawan mulai dipotong PPh 21, terutama jika ada tambahan komponen penghasilan lain seperti lembur, bonus, dan komisi.
Baca juga: Perhitungan Gaji Bersih Karyawan Harian Hingga Bulanan
Bagaimana Menghitung BPJS Karyawan Baru?
Pada praktik umum di banyak perusahaan, perhitungan BPJS sering kali di-skip pada penggajian bulan pertama. Ini biasa terjadi karena ada delay dalam proses administrasi mutasi kepesertaan dari perusahaan lama ke perusahaan baru. Selain itu, pendaftaran peserta baru untuk karyawan yang belum punya KPJ BPJS Ketenagakerjaan dan pindah kepesertaan JKN BPJS Kesehatan dari mandiri ke Penerima Upah (PU) juga butuh waktu.
Baik SIPP maupun e-Dabu memiliki cut-off data bulanan. Jika penarikan data karyawan melebihi tanggal cut-off, kepesertaan baru efektif pada bulan berikutnya. Proses ini juga dapat tertunda bila perusahaan lama belum menonaktifkan kepesertaan karyawan, sehingga mutasi belum dapat diproses.
Jika kepesertaan belum aktif, HR tidak perlu memotong iuran BPJS pada slip gaji bulan pertama dan menunda pemotongan hingga periode berikutnya setelah kepesertaan berjalan. Untuk karyawan yang belum terdaftar BPJS, perusahaan wajib memproses pendaftaran paling lama 30 hari sejak tanggal mulai bekerja.
Contoh Perhitungan BPJS
Meski begitu, HR tetap perlu menyiapkan dasar penghitungan iuran sejak awal, tetapi tidak serta-merta memotong iuran pada slip gaji bulan pertama.
- Tentukan upah dasar iuran. Gunakan upah tetap yang menjadi dasar iuran dan akan dilaporkan ke BPJS, bukan seluruh komponen pendapatan tanpa pembedaan.
- Hitung iuran sesuai program. Pisahkan JHT, JP, JKK, JKM, dan JKN (BPJS Kesehatan) sesuai komponen yang berlaku.
- Tentukan porsi perusahaan dan karyawan. Cantumkan masing-masing komponen secara terpisah pada payroll.
- Tunda pemotongan bila kepesertaan belum aktif. Jangan memotong iuran untuk kepesertaan yang belum terdaftar atau belum aktif.
- Aktifkan pemotongan saat kepesertaan berjalan. Pastikan iuran mulai dipotong pada periode efektif kepesertaan, bukan tertunda tanpa batas.
Sebagai contoh, jika karyawan baru menerima gaji bulanan Rp6.000.000 dengan tingkat risiko kecelakaan sangat rendah, maka perhitungan BPJS seperti berikut:
| Program | Tanggungan perusahaan | Tanggungan karyawan | Total iuran |
| JKK (0,24%-1,74% upah) | 0,24% x Rp6.000.000 = Rp14.400 | – | Rp14.400 |
| JKM (0,3% upah) | 0,3% x Rp6.000.000 = Rp18.000 | – | Rp18.000 |
| JHT (5,7% upah) | 3,7% x Rp6.000.000 = Rp222.000 | 2% x Rp6.000.000 = Rp120.000 | Rp342.000 |
| JP (3% upah) | 2% x Rp6.000.000 = Rp120.000 | 1% x Rp6.000.000 = Rp60.000 | Rp180.000 |
| JKN (5% upah) | 4% x Rp6.000.000 = Rp240.000 | 1% x Rp6.000.000 = Rp60.000 | Rp300.000 |
| Jumlah | Rp614.400 | Rp240.000 | Rp854.400 |
Baca juga: Bagaimana Jika Karyawan Tidak Didaftarkan BPJS? Ini Risiko, Sanksi, dan Solusinya
Apa yang Harus Ada di Slip Gaji Bulan Pertama?
Slip gaji bulan pertama harus rinci agar karyawan baru memahami dasar perhitungan prorata dan komponen yang masuk. Slip yang transparan membantu mencegah pertanyaan berulang ke HR dan menjaga kepercayaan karyawan terhadap proses payroll.
| Komponen slip gaji | Isi yang perlu dicantumkan |
| Identitas karyawan | Nama, ID karyawan, jabatan, tanggal masuk, dan periode payroll |
| Komponen pendapatan | Gaji pokok prorata, tunjangan tetap prorata, uang makan, lembur, bonus, atau komisi (jika ada) |
| Dasar prorata | Jumlah hari kerja karyawan dan total hari kerja periode |
| Potongan | PPh 21, BPJS Kesehatan, BPJS Ketenagakerjaan, potongan lainnya |
| Take home pay | Total pendapatan dikurangi seluruh potongan |
Baca juga: Contoh Rincian Slip Gaji Karyawan Swasta
Studi Kasus: Karyawan Masuk di Tengah Bulan Dikenai PPh 21 Gaji Penuh
Sebuah bank swasta di Jakarta merekrut staf IT tambahan dengan gaji Rp10.000.000 untuk menjaga agar sistem digitalnya tidak ditembus hacker. Mengingat kebutuhan yang mendesak di tengah isu cyber attack masif terhadap industri perbankan di sejumlah negara yang memicu kekhawatiran OJK, perusahaan langsung mempekerjakan karyawan di tengah periode payroll.
Dari 22 hari kerja di bulan tersebut, karyawan bekerja efektif 11 hari, sehingga gaji dihitung prorata: 11/22 x Rp10.000.000 = Rp5.000.000.
Namun, di slip gaji karyawan, HR memotong PPh 21 karyawan berdasarkan gaji bulanan. Karyawan TK/0 tersebut dikenakan tarif PPh 21 kategori A sebesar 2% (dari Rp10.000.000) sehingga potongan pajaknya Rp200.000. Saat penggajian, staf IT tersebut menerima take home pay sebesar Rp4.800.000.
Perhitungan keliru macam ini sebagian besar disebabkan oleh proses hitung manual. PPh 21 seharusnya dihitung berdasarkan penghasilan bruto aktual pada bulan bersangkutan. Yang betul, karena karyawan memperoleh gaji tidak penuh sebesar Rp5.000.000, maka seharusnya tarif pajaknya adalah 0%.
Baca juga: Lengkap, Daftar Tarif PPh 21 Terbaru
Industri yang Wajib Memperhatikan Payroll Karyawan Baru
Penghitungan gaji pertama karyawan baru paling sensitif pada bisnis dengan turnover tinggi, banyak komponen variabel, atau pola kerja tidak tetap:
- Industri retail: banyak karyawan kasir, sales, dan staf toko yang masuk keluar dalam periode pendek.
- Industri F&B: karyawan outlet, barista, waiter, dan dapur sering masuk di tengah bulan dengan jam kerja variabel.
- Industri manufaktur: perhitungan lembur, shift, dan upah harian harus konsisten dengan masa kerja awal.
- Industri logistik: driver, kurir, dan staf gudang sering memiliki insentif berbasis performa atau volume.
- Konstruksi: tenaga proyek sering masuk sesuai kebutuhan proyek dan pola pembayaran berbasis hari kerja.
- Hospitality: hotel dan restoran memiliki banyak komponen service charge, uang makan, serta shift malam.
- Layanan kesehatan: karyawan baru sering bekerja dalam pola jaga dan lembur yang memengaruhi penghasilan bruto.
- Startup dan teknologi: penawaran kerja sering memakai angka take home pay, sehingga komponen gaji perlu dipisahkan dengan jelas.
Baca juga: 9 Aplikasi Payroll Otomatis Terbaik untuk UMKM hingga Korporasi
Bagaimana Mencegah Kesalahan Payroll Karyawan Baru?
Lakukan pemeriksaan berikut sebelum menghitung slip gaji bulan pertama karyawan baru:
- Cocokkan tanggal masuk pada perjanjian kerja, offering letter, dan data karyawan.
- Pastikan status PTKP sudah diisi dan didukung dokumen yang relevan.
- Pisahkan komponen tetap dan tidak tetap sejak awal.
- Tentukan metode prorata dan terapkan konsisten untuk karyawan dengan pola kerja sama.
- Hitung PPh 21 berdasarkan penghasilan bruto aktual, bukan berdasarkan gaji bulanan karyawan baru.
- Pastikan pendaftaran BPJS berjalan sesuai tanggal efektif.
- Tampilkan rincian pada slip gaji bulan pertama.
Agar lebih akurat dan terhindar dari error, gunakan aplikasi penggajian otomatis. HR tinggal menyetel pengaturan dan sistem payroll akan berjalan sendiri.
Baca juga: Panduan Memilih Aplikasi Payroll Terintegrasi BPJS & Manfaatnya
Hitung Gaji Pertama Karyawan Baru Lebih Akurat dengan Gadjian
Menghitung gaji pertama karyawan baru bisa dilakukan secara otomatis dengan Gadjian, aplikasi slip gaji karyawan perusahaan Indonesia. Semua data karyawan, kehadiran, hingga komponen slip gaji ada di satu platform, tanpa perlu input manual. Hasilnya, perhitungan gaji sangat minim error.
1. Perhitungan prorata
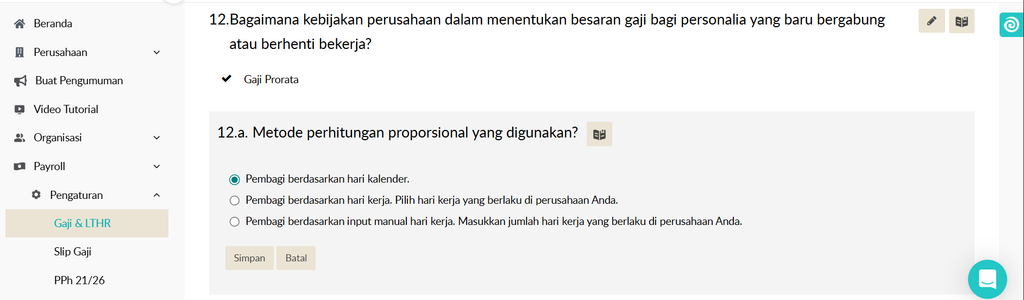
Gadjian mengakomodasi perhitungan prorata untuk karyawan yang bergabung atau keluar di tengah periode payroll, sehingga gajinya dibayarkan proporsional. HR bisa memilih metode perhitungannya di pengaturan aplikasi. Ada 3 opsi metode gaji prorata di Gadjian:
- Berdasarkan hari kalender
- Berdasarkan hari kerja
- Berdasarkan input manual hari kerja yang berlaku di perusahaan
Dalam hal perusahaan memberikan tunjangan kehadiran, misalnya uang makan, maka sistem juga akan menghitung otomatis nilai tunjangan tersebut berdasarkan data absensi/presensi karyawan.
2. PPh 21
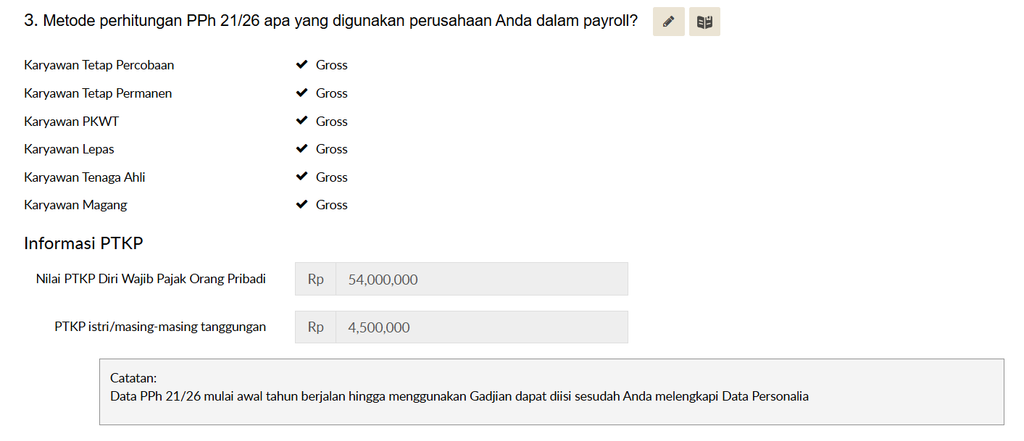
Gadjian menggunakan perhitungan PPh 21 terbaru berdasarkan aturan di PP 58 Tahun 2023 dan PMK 168 Tahun 2023, dengan menyediakan dua metode yang bisa dipilih: gross (tanpa tunjangan pajak) dan gross up (dengan tunjangan pajak dari perusahaan).
Pemotongan PPh 21 dihitung berdasarkan penghasilan bruto sebulan yang dibayarkan perusahaan dan status PTKP di data personalia. Untuk karyawan baru yang masuk di tengah periode payroll dan tidak bekerja 30 hari, maka PPh 21 dikenakan terhadap penghasilan prorata, bukan nilai gaji penuh sebulan. Sehingga perhitungannya akurat dan tidak terjadi kelebihan bayar.
3. BPJS
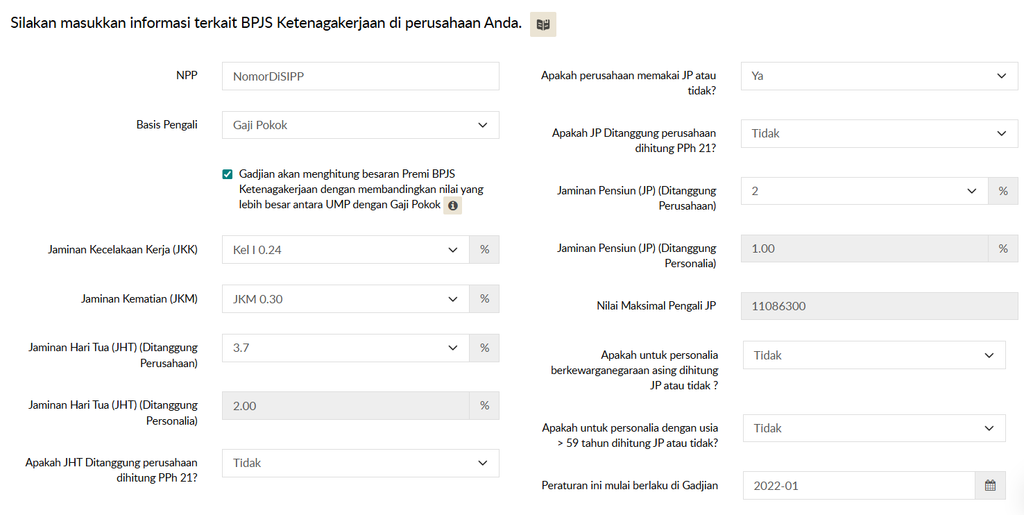
Gadjian juga mengautomasi perhitungan iuran BPJS Ketenagakerjaan maupun BPJS Kesehatan sesuai ketentuan yang berlaku. Dengan pengaturan di aplikasi, maka sistem akan membagi iuran sebagai tanggungan perusahaan dan tanggungan karyawan. Perhitungan detailnya akan muncul di slip gaji digital.
Baca juga: Aplikasi Gaji Karyawan Akurat: Alasan HR Kembali ke Gadjian
Simulasi Slip Gaji Bulan Pertama Karyawan Baru dengan Gadjian
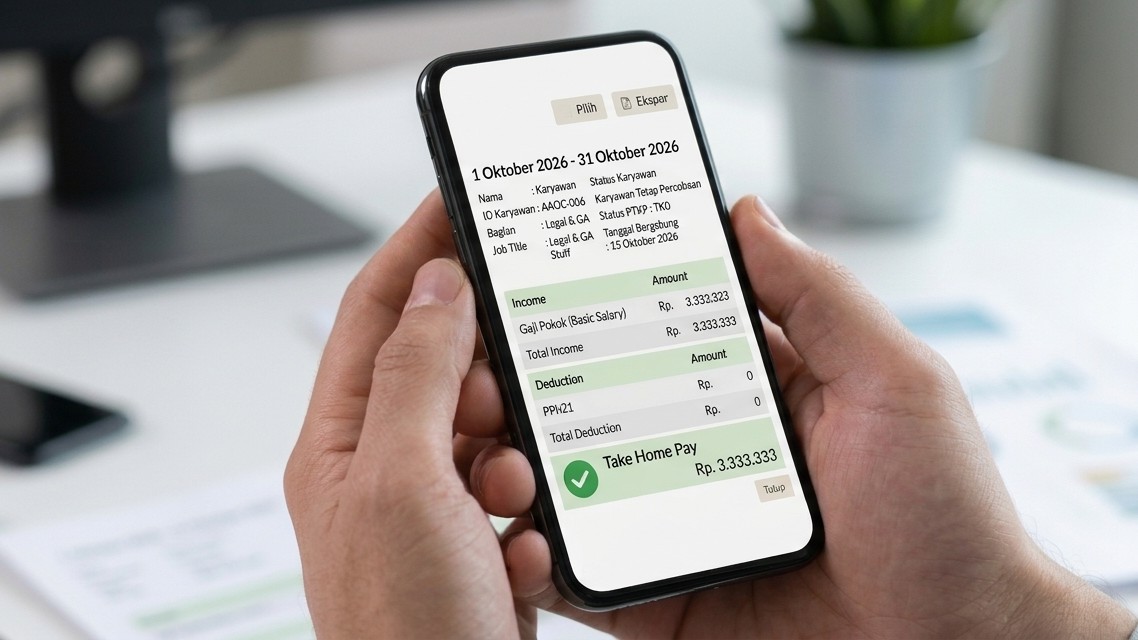
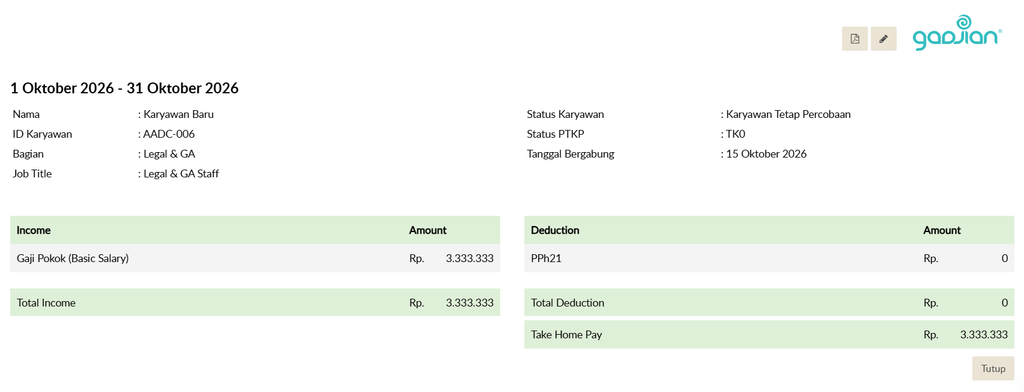
Perusahaan ABC merekrut staf Legal & GA dengan status karyawan tetap percobaan 3 bulan dengan gaji Rp6.000.000 sebulan. Status PTKP karyawan TK/0 dan mulai bekerja efektif 15 Oktober 2026, di tengah periode payroll.
Di bagian Karir & Remunerasi, kita masukkan gaji Rp6.000.000 sebagai komponen tunggal penghasilan karyawan probation.
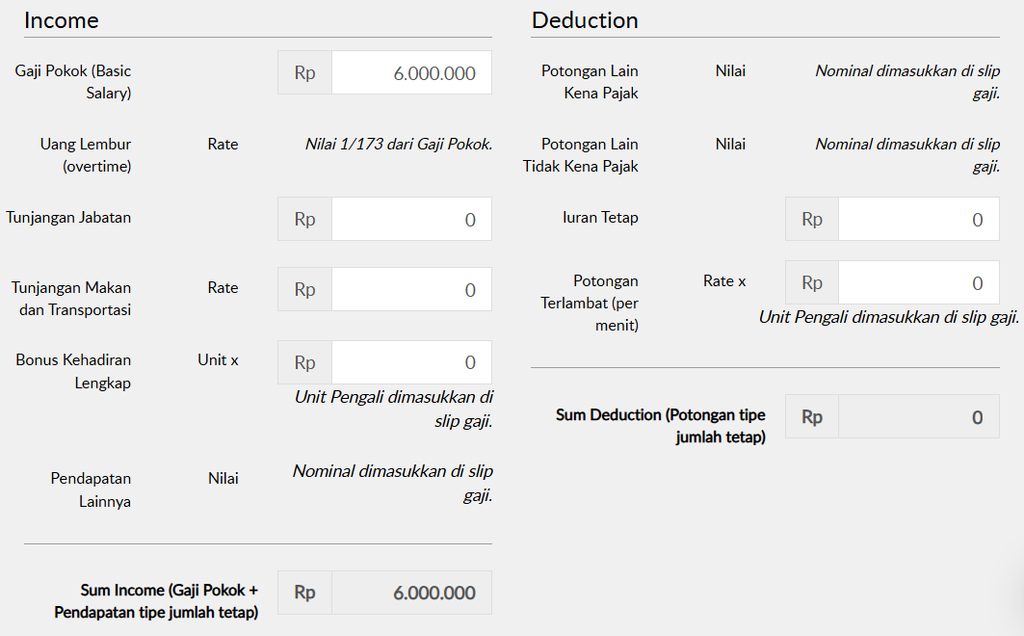
Pada periode payroll Oktober 2026, gaji karyawan akan otomatis terhitung secara prorata berdasarkan hari kerja (sesuai pilihan pengaturan di aplikasi). Gaji prorata Rp3.333.333, PPh 21 Rp0 karena penghasilan bruto tidak lebih dari Rp5.400.000.
Contoh slip gaji online bulan pertama karyawan baru di bulan Oktober seperti ini:
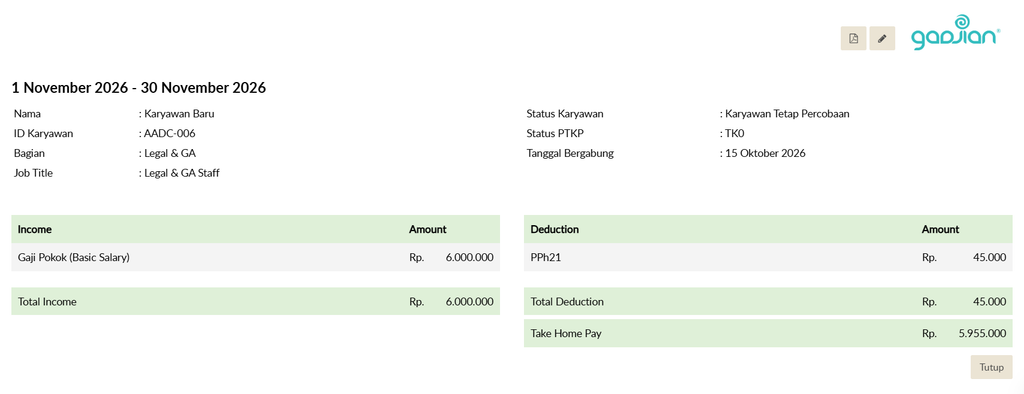
Namun, pada penggajian November 2026, nominal di slip gaji berubah. Karyawan menerima gaji penuh Rp6.000.000 dan dipotong PPh 21 Rp45.000 atau 0,75% (TER kategori A), sehingga take home pay menjadi Rp5.955.000.
Jadi, automasi payroll Gadjian menjaga konsistensi perhitungan, dan menyediakan slip gaji yang transparan. Karyawan dapat mengakses slip gaji melalui GadjianKu. Ini dapat membantu perusahaan meningkatkan kepuasan dan kepercayaan karyawan serta membangun employer branding sebagai perusahaan idaman.