Payroll akhir tahun bukan hanya soal pembayaran gaji Desember. HR dan Finance juga perlu memastikan seluruh penghasilan, potongan, pajak, BPJS, pembayaran, dan dokumen karyawan sudah tercatat dengan benar sebelum tahun berjalan ditutup.
Untuk 2026, setidaknya ada tiga bagian yang perlu mendapat perhatian: rekonsiliasi PPh 21 masa pajak terakhir, pemeriksaan BPA1 di Coretax, serta pencocokan data dan pembayaran BPJS.
Seringnya, masalah baru terlihat setelah payroll selesai. Gaji Desember sudah masuk rekening, tetapi angka PPh 21 tidak sesuai. Bonus sudah tercantum di slip gaji, tetapi belum masuk ke rekap tahunan. Belum lagi perbedaan data payroll dan tagihan BPJS.
Kalau hal seperti ini baru ditemukan pada Januari, pekerjaan HR dan Finance akan lebih panjang. Karena itu, proses tutup payroll akhir tahun tidak hanya menghitung, tetapi juga mencocokkan semua angka agar tidak ada lagi koreksi.
Checklist berikut dapat digunakan oleh HR, admin payroll, Finance, maupun business owner untuk memeriksa payroll sebelum masuk ke tahun 2027.
Apa Saja yang Perlu Disiapkan untuk Payroll Akhir Tahun 2026?
Sebelum mulai closing, kumpulkan lebih dulu seluruh data yang akan digunakan. Siapkan master data karyawan, rekap penghasilan Januari–Desember, riwayat pemotongan pajak, data BPJS, bukti transfer, dan jurnal payroll. Tentukan PIC untuk yang bertanggung jawab di setiap tahap.
| Checklist | Hasil yang harus tersedia | PIC yang disarankan |
| ☐ Validasi master data | Identitas, status pajak, masa kerja, dan rekening sudah diperiksa | HR dan payroll |
| ☐ Kunci data penghasilan | Rekap gaji, THR, bonus, komisi, lembur, dan koreksi | Payroll dan kepala unit |
| ☐ Rekonsiliasi PPh 21 | Kertas kerja pajak masa terakhir beserta selisihnya | Payroll dan tim pajak |
| ☐ Periksa BPA1 | Dokumen konsisten dengan penghasilan dan pajak | Tim pajak |
| ☐ Rekonsiliasi BPJS | Data peserta, tagihan, pembayaran, dan jurnal yang cocok | HR dan Finance |
| ☐ Validasi pembayaran | Daftar transfer dan slip gaji sesuai payroll yang disetujui | Finance dan pemberi otorisasi |
| ☐ Tutup dan arsipkan | Daftar selisih selesai, bukti lapor, dan arsip terkontrol | HR, Finance, dan tim pajak |
Mari kita bahas satu per satu.
Baca juga: Mengenal Database Penggajian Karyawan Beserta Contohnya
Validasi Data Karyawan di Payroll Akhir Tahun
Langkah pertama proses payroll akhir tahun adalah memastikan data karyawan sudah benar. Periksa NIK/NPWP, nama, status PTKP, tanggal masuk atau keluar, serta perubahan metode pajak yang berlaku pada tahun tersebut. Jangan ubah status PTKP hingga Desember meskipun terjadi perubahan kondisi keluarga karyawan di tengah tahun, misalnya tambahan tanggungan.
Agar pemeriksaannya lebih mudah dalam menemukan kasus spesifik, kelompokkan karyawan berdasarkan kondisi:
- aktif sepanjang tahun;
- baru bergabung di tengah tahun;
- resign sebelum akhir tahun; dan
- menerima penghasilan dengan perlakuan khusus.
Checklist yang perlu diperiksa:
- ☐ Cocokkan identitas di database HR dengan data untuk pelaporan pajak.
- ☐ Pastikan setiap perubahan gaji memiliki tanggal efektif dan persetujuan.
- ☐ Verifikasi rekening terbaru melalui prosedur resmi perusahaan.
- ☐ Tandai karyawan yang pindah pemberi kerja untuk pemeriksaan dokumen dan perlakuan pajaknya.
Kontrol praktis: Buat changelog yang mencatat nilai lama, nilai baru, tanggal efektif, dasar perubahan, dan pihak yang menyetujui. Dengan begitu, setiap perubahan master data memiliki jejak pemeriksaan.
Baca juga: 9+ Software Manajemen Data Karyawan Digital untuk HR
Kunci Komponen Penghasilan dan Tangani Data Setelah Cut-Off
Setelah master data beres, periksa seluruh komponen penghasilan yang masuk ke payroll akhir tahun. Selain gaji pokok, rekap juga tunjangan, lembur, THR, bonus, komisi, rapel, dan penyesuaian lainnya. Setiap komponen perlu diperiksa. Penggantian biaya operasional, misalnya, tidak bisa langsung diklasifikasikan tanpa melihat sifat transaksi dan dokumennya.
Bedakan periode kerja, periode penggajian, tanggal pembayaran, dan masa pajak. Cut-off payroll hanya menentukan kapan perusahaan berhenti menerima input untuk suatu proses penggajian. Cut-off tidak otomatis menghilangkan penghasilan terutang yang pembayarannya dilakukan kemudian beserta perlakuan pajaknya.
Jika data masuk terlambat, catat jenis koreksi, nominal, periode yang terdampak, jadwal penyelesaian, serta kebutuhan pembetulan dokumen. Jangan menghilangkan hak karyawan hanya karena data melewati tenggat administrasi.
Contoh: komisi tim sales baru disetujui setelah draft payroll selesai. HR/Finance perlu memeriksa dasar pemberian komisi, kapan penghasilan tersebut terutang, dan konsekuensi pajaknya sebelum memutuskan pembayaran tambahan atau penyesuaian periode berikutnya.
Baca juga: Cara Menghitung Cut Off Gaji dalam Penggajian Karyawan (Updated)
Hitung PPh 21 Masa Pajak Desember dengan Rekonsiliasi Tahunan
Bagian ini sering menjadi sumber perbedaan pada payroll akhir tahun.
Untuk pegawai tetap, PPh 21 Desember tidak dihitung dengan mengalikan penghasilan bruto Desember dengan tarif TER bulanan. Pada masa pajak terakhir, admin perlu mempertemukan PPh 21 terutang setahun dengan pajak yang sudah dipotong pada masa sebelumnya (Januari-November).
Secara sederhana, rumusnya:
PPh 21 masa terakhir = PPh 21 terutang setahun − PPh 21 yang sudah dipotong
Sesuai PMK 168 Tahun 2023, penghitungan pajak tahunan menggunakan tarif Pasal 17 atas penghasilan kena pajak. Karena itu, periksa kembali penghasilan bruto, pengurang yang diperbolehkan, dan PTKP. Contoh pengurang bruto adalah biaya jabatan, serta iuran pensiun dan jaminan hari tua yang dibayar oleh karyawan. Jadi, tidak semua potongan slip gaji bisa menjadi pengurang pajak.
Untuk karyawan yang baru masuk di tengah tahun, penghasilannya tidak disetahunkan meskipun masa kerjanya kurang dari 12 bulan.
Contoh Selisih PPh 21 Desember
Contoh berikut hanya menunjukkan cara melihat selisih setelah penghitungan pajak tahunan selesai, bukan simulasi lengkap perhitungan PPh 21.
| Komponen | A. Kurang potong | B. Lebih potong |
| PPh 21 terutang setahun | Rp8.000.000 | Rp8.000.000 |
| Sudah dipotong Januari–November | Rp7.200.000 | Rp8.500.000 |
| Selisih masa Desember | Rp800.000 perlu dipotong | Rp500.000 kelebihan potong |
Pada contoh A, masih ada Rp800.000 yang perlu dipotong pada masa terakhir, sehingga akan muncul potongan PPh 21 di slip gaji Desember.
Pada contoh B, perusahaan sudah memotong Rp500.000 lebih banyak dari PPh 21 yang terutang. Kelebihan tersebut perlu dikembalikan kepada karyawan.
Untuk kasus PPh 21 DTP atau ditanggung pemerintah perlu dipisahkan karena memiliki perlakuan khusus.
Penting: jelaskan payroll akhir tahun tersebut kepada karyawan. Sebab take-home pay Desember bisa berbeda dari bulan sebelumnya karena rekonsiliasi pajak, misalnya ada potongan PPh 21 lebih besar di slip gaji.
Baca juga: Cara Menghitung PPh 21 Akhir Tahun dan Videonya
Periksa Formulir BPA1 di Coretax
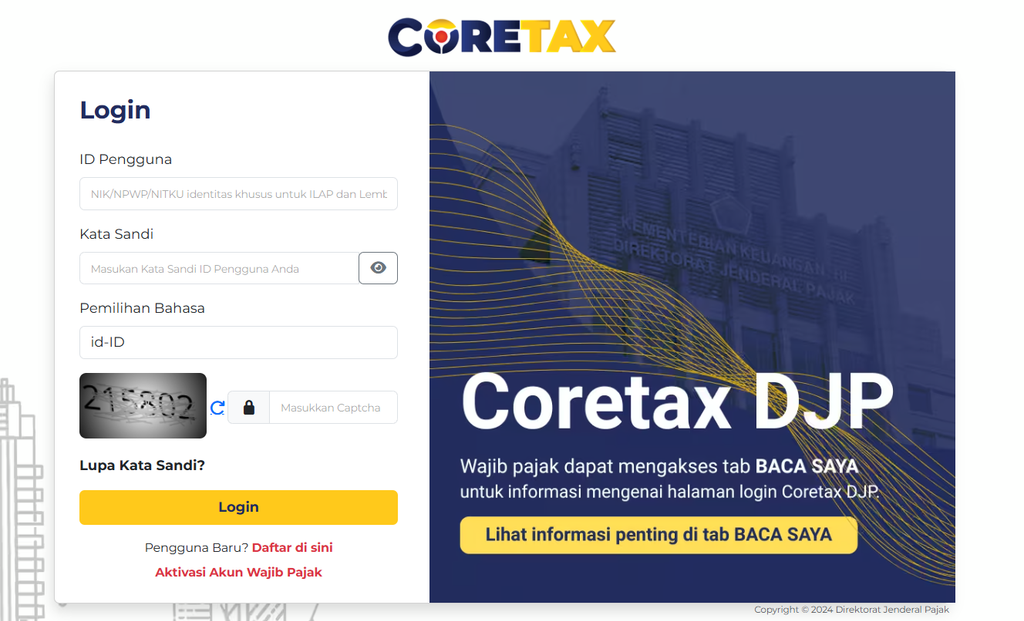
HR menyebut bukti potong pegawai tetap sebagai A1 atau 1721-A1. Namun, dalam administrasi Coretax, DJP menggunakan Formulir BPA1. Keduanya merujuk pada bukti potong yang sama, yaitu untuk pegawai tetap atau pensiunan yang menerima uang pensiun berkala.
Berdasarkan PER-12/PJ/2026 yang mengubah PER-11/PJ/2025, BPA1/BPA2 diberikan paling lama satu bulan setelah masa pajak terakhir berakhir. Jadi, jika masa pajak terakhir adalah Desember 2026, perusahaan perlu menyiapkan pemberian BPA1 pada Januari 2027.
Sebelum dokumen diberikan kepada karyawan, lakukan pemeriksaan berikut:
- Identitas penerima dan pemotong sudah sesuai.
- Masa perolehan penghasilan mencerminkan kondisi kerja sebenarnya.
- Penghasilan, pengurang, dan PTKP sesuai dengan kertas kerja pajak.
- Pajak terutang dan riwayat pemotongan sudah direkonsiliasi.
- Dokumen dapat diakses karyawan melalui mekanisme yang berlaku dan tetap terjaga kerahasiaannya.
Jangan menunggu sampai karyawan meminta bukti potong menjelang pelaporan SPT orang pribadi. Tetapkan PIC distribusi sejak awal dan siapkan jalur koreksi jika ditemukan perbedaan data.
Baca juga: Tutorial Lapor SPT Masa PPh 21 di Coretax dan Membuat Bukti Potong
Rekonsiliasi BPJS dari Data Peserta sampai Bukti Pembayaran
Rekonsiliasi BPJS bukan hanya memastikan potongan BPJS muncul di slip gaji, tetapi juga mencocokkan data kepesertaan, dasar upah, perhitungan iuran, tagihan, pembayaran, hingga pencatatan di jurnal. Dengan begitu, selisih bisa ditemukan sebelum tutup periode.
| Objek pemeriksaan | Data yang dicocokkan | Tindak lanjut bila berbeda |
| Kepesertaan | Karyawan masuk/keluar dan status pada kanal BPJS terkait | Telusuri tanggal efektif dan proses pembaruan data |
| Dasar upah | Komponen upah payroll dan upah yang dilaporkan | Periksa perubahan gaji serta dasar tiap program |
| Iuran | Porsi perusahaan, porsi pekerja, tarif, serta batas dasar upah | Perbaiki parameter sesuai program dan periode |
| Tagihan dan pembayaran | Tagihan, pembayaran bank, periode iuran, dan saldo | Identifikasi tunggakan, duplikasi, atau salah periode |
| Jurnal | Beban perusahaan dan utang iuran terhadap rekap payroll | Dokumentasikan koreksi dan otorisasinya |
Parameter BPJS Ketenagakerjaan yang Perlu Diperiksa
Untuk peserta penerima upah, iuran BPJS Ketenagakerjaan:
- JHT: 3,7% ditanggung pemberi kerja dan 2% pekerja;
- JP: 2% ditanggung pemberi kerja dan 1% pekerja;
- JKK: 0,24% – 1,74% mengikuti tingkat risiko, ditanggung pemberi kerja; dan
- JKM: 0,3% ditanggung pemberi kerja.
Batas upah JP untuk 2026 adalah Rp11.086.300 sejak 1 Maret 2026.
Parameter tersebut perlu diperiksa berdasarkan program, periode iuran, dan kondisi perusahaan. Jangan menggunakan satu persentase untuk semua program atau memindahkan seluruh iuran perusahaan menjadi tanggungan pekerja.
Parameter BPJS Kesehatan yang Perlu Diperiksa
Untuk peserta PPU, iuran BPJS Kesehatan sebesar 5% terdiri atas 4% yang dibayarkan pemberi kerja dan 1% oleh pekerja.
Perusahaan juga perlu memeriksa dasar upah dan komponen yang digunakan dalam perhitungan PPU swasta. Batas upah untuk perhitungan adalah Rp12.000.000. Cocokkan hasil payroll dengan tagihan.
Untuk memudahkan penelusuran, buat daftar selisih yang memuat: nama/ID karyawan, program, periode, angka payroll, angka tagihan, selisih, penyebab, PIC, dan bukti penyelesaian.
Format sederhana ini membantu tim membedakan apakah masalah berasal dari data karyawan, perhitungan iuran, atau pembayaran.
Baca juga: Komplit! Cara Menghitung Payroll Karyawan Bulanan: Termasuk BPJS dan PPh 21
Cocokkan Payroll, Bank, Slip Gaji, dan Jurnal
Langkah terakhir payroll akhir tahun adalah mencocokkan data penggajian dengan transaksi bank, slip gaji, dan jurnal. Pemeriksaan sebaiknya dilakukan pada level karyawan sekaligus total transfer perusahaan.
Gunakan checklist berikut:
- ☐ Cocokkan take-home pay yang disetujui dengan nominal transfer yang berhasil.
- ☐ Pisahkan transaksi gagal, retur, dan pembayaran tambahan.
- ☐ Pastikan slip gaji mencerminkan komponen final, termasuk koreksi pajak.
- ☐ Cocokkan beban gaji, utang pajak, utang BPJS, dan kas/bank dalam jurnal.
- ☐ Simpan persetujuan akhir dan bukti penyelesaian setiap selisih.
Perubahan rekening secara mendadak juga perlu mendapat perhatian. Verifikasi identitas dan otorisasinya terlebih dahulu sebelum file pembayaran diproses. Jika file pembayaran sudah dikunci, gunakan prosedur koreksi yang dapat mencegah dana masuk ke rekening yang sudah tidak valid.
Baca juga: 7 Rekomendasi Aplikasi Slip Gaji Online Paling Praktis untuk HR
Timeline Payroll Akhir Tahun 2026 hingga Januari 2027
Pemeriksaan bisa dibagi menjadi beberapa tahap agar pekerjaan HR, admin payroll, Finance, dan tim pajak tidak menumpuk pada Januari.
| Waktu | Agenda |
| November–awal Desember 2026 | Bersihkan master data, periksa riwayat pajak dan BPJS, lakukan simulasi closing |
| 10 Desember | Batas penyetoran iuran BPJS Kesehatan bulan Desember |
| Sebelum pembayaran Desember | Finalisasi komponen yang tersedia, review pajak, dan otorisasi pembayaran |
| Akhir Desember–awal Januari | Pastikan seluruh transaksi masa Desember teridentifikasi; tangani koreksi dan dokumentasi |
| 15 Januari 2027 | Batas penyetoran PPh masa Desember 2026Batas penyetoran iuran BPJS Ketenagakerjaan bulan Desember |
| 20 Januari 2027 | Batas pelaporan SPT Masa PPh masa Desember 2026 |
| Dalam Januari 2027 | Pemberian BPA1 untuk masa terakhir Desember; pengembalian lebih potong |
Baca juga: FAQ SPT Tahunan: Panduan Coretax untuk Karyawan
Checklist Tambahan Payroll Akhir Tahun Sesuai Jenis Industri
Risiko payroll tidak selalu sama di setiap perusahaan. Dasar pemeriksaannya tetap serupa, tetapi sumber selisih bisa berbeda tergantung pola kerja dan komponen penghasilan.
Gunakan tabel berikut sebagai peta pemeriksaan awal.
| Segmen bisnis | Risiko payroll akhir tahun | Pemeriksaan tambahan |
| Ritel, minimarket, dan jaringan toko | Shift antarcabang, lembur, dan insentif penjualan | Rekap per cabang serta transaksi koreksi setelah cut-off |
| Restoran, kafe, hotel, dan F&B | Perubahan jadwal, lembur, dan komponen service charge | Dasar pembagian serta perlakuan setiap komponen penghasilan |
| Manufaktur dan pabrik | Upah variabel, tunjangan shift, lembur, dan perubahan tenaga kerja | Data kehadiran produksi, periode kerja, dan parameter risiko JKK |
| Distributor, FMCG, dan tim sales lapangan | Komisi yang baru disetujui setelah rekap awal | Dasar pencapaian, persetujuan, dan saat terutang komisi |
| Logistik, ekspedisi, dan transportasi | Insentif perjalanan serta status hubungan kerja yang beragam | Pemisahan komponen penghasilan, biaya operasional, dan kategori penerima |
| Konstruksi dan jasa berbasis proyek | Perpindahan proyek, lokasi kerja, dan skema tenaga kerja | Alokasi biaya proyek serta perlakuan pajak/BPJS tiap kelompok pekerja |
| Startup, agensi, dan jasa profesional | Bonus kinerja dan pembayaran kepada pegawai maupun nonpegawai | Klasifikasi penerima serta dokumen pendukung pembayaran |
| Klinik dan layanan kesehatan swasta | Shift dan kombinasi pegawai tetap dengan tenaga profesional | Jenis hubungan kerja dan skema pemotongan yang sesuai |
| UKM berkembang dan grup perusahaan | Database tersebar dan perubahan entitas pemberi kerja | Identitas pemotong, riwayat payroll, dan otorisasi tiap entitas |
Baca juga: 9 Aplikasi Payroll Otomatis Terbaik untuk UMKM hingga Korporasi
Kelola Payroll Akhir Tahun Lebih Praktis dengan Gadjian
Proses payroll akhir tahun akan lebih mudah dikendalikan jika perhitungan dan data payroll tersimpan dalam satu sistem.
Software payroll Gadjian membantu menghitung gaji, lembur, THR, bonus, BPJS, serta PPh 21/26 secara otomatis, sehingga mengurangi pekerjaan input dan perhitungan manual yang tinggi risiko error. Dokumentasi penggajian yang rapi dan terlacak di aplikasi mempermudah proses pemeriksaan dan rekonsiliasi di akhir tahun.
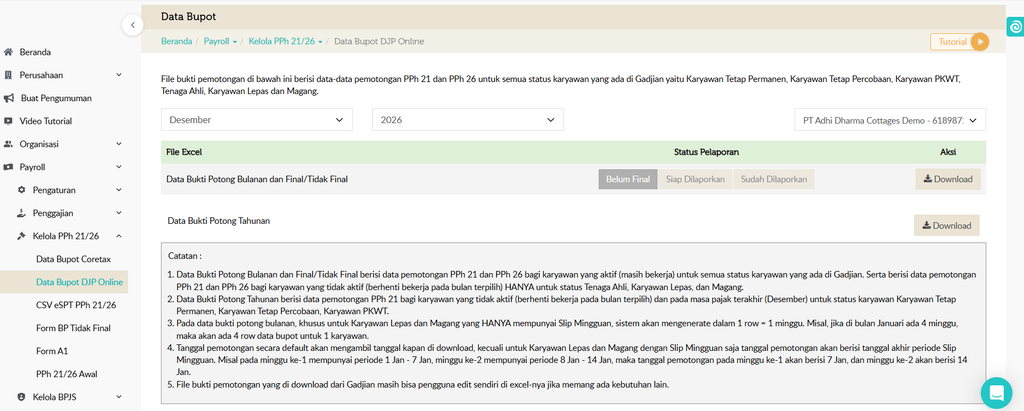
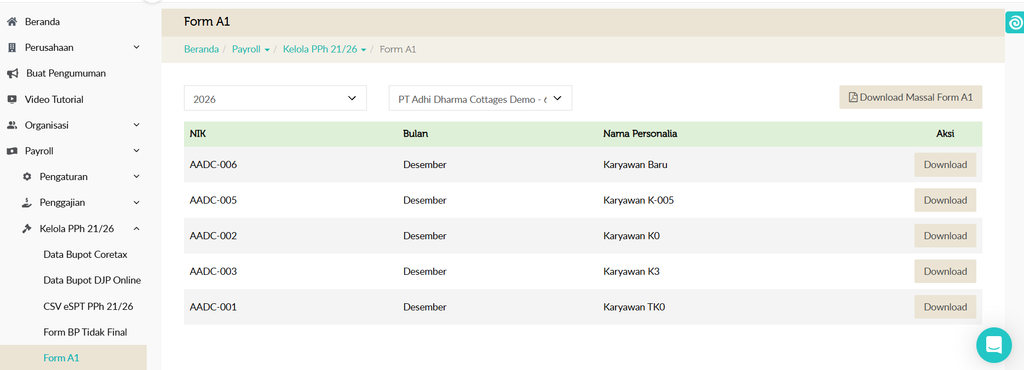
Gadjian menangani tahapan paling sulit yang berkaitan dengan pajak, yaitu rekonsiliasi dan perhitungan PPh 21 akhir tahun, penerbitan Form A1, dan pelaporan SPT Masa Desember di Coretax. Semua dokumen pajak ini tersedia di aplikasi.
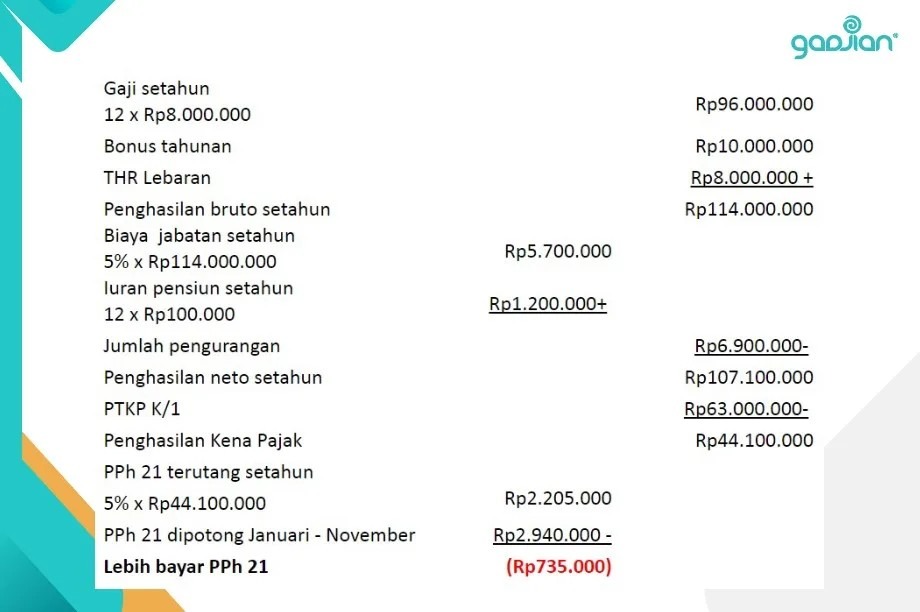
Kalkulator pajak Gadjian menghitung otomatis berdasarkan ketentuan PP 58/2023 dan PMK 168/2023, pemotongan PPh 21 masa bulanan dengan tarif TER dan PPh 21 akhir tahun atau resign tengah tahun dengan tarif progresif PPh 21 Pasal 17 UU PPh.
Hasil perhitungan langsung muncul di slip gaji akhir tahun, termasuk jika terjadi kelebihan potong yang dikembalikan ke karyawan. HR dan Finance tak perlu repot melakukan rekonsiliasi dengan aplikasi pajak terpisah.
Di luar payroll, Gadjian juga punya fitur rekap cuti otomatis. Jadi, HR tak perlu sibuk menghitung sisa saldo karyawan yang akan diakumulasikan ke periode berikutnya (carry forward).
Evaluasi kinerja karyawan tahunan juga tersedia di Gadjian untuk memudahkan HR menilai pencapaian target karyawan secara transparan dan objektif. Hasilnya bisa menjadi dasar rewarding berupa kenaikan gaji tahun depan atau pembayaran bonus akhir tahun sesuai nilai KPI karyawan.
Gadjian memperkuat employer branding
Payroll yang rapi, administrasi karyawan yang terlacak, serta pencatatan data real-time, dapat membantu perusahaan menciptakan lingkungan kerja sehat dan transparan. Hak-hak karyawan dihitung secara benar sesuai aturan ketenagakerjaan dan dibayarkan tepat waktu. Sementara, karyawan melalui akun mereka masing-masing punya akses informasi perhitungan payroll, bukti potong A1, serta hasil evaluasi dan pencapaian target KPI.
Jadi, Gadjian ikut memperkuat citra perusahaan green flag melalui pengelolaan administrasi karyawan yang akurat dan transparan, patuh aturan, minim komplain, dan memuaskan karyawan.