Penyusutan (depresiasi) peralatan kantor adalah penurunan nilai sebuah aset akibat pemakaian dari waktu ke waktu, yang dihitung untuk mencerminkan nilai aset yang sebenarnya dalam laporan keuangan perusahaan.
Metode paling umum dalam menghitung nilai penyusutan peralatan kantor adalah garis lurus dengan rumus (biaya perolehan − nilai residu) ÷ umur ekonomis, yang menghasilkan nilai penyusutan sama besar setiap tahun.
Selain itu ada metode saldo menurun untuk aset yang nilainya turun cepat di awal, dan metode unit produksi untuk aset yang pemakaiannya bervariasi.
Sebenarnya banyak sekali metode yang dapat digunakan dalam menghitung nilai penyusutan kantor atau biasa dikenal dengan cara menghitung depresiasi aset.
Dalam artikel ini akan dibahas bagaimana menghitung nilai penyusutan peralatan kantor, akumulasi depresiasi hingga aplikasi inventaris barang kantor yang dapat Anda gunakan.
Apa yang Memengaruhi Nilai Penyusutan Peralatan Kantor?
Sebelum membahas lebih lanjut mengenai cara menghitung depresiasi aset, baiknya kita mengerti dahulu apa saja faktor yang mempengaruhi turunnya nilai peralatan atau aset perusahaan. Berikut ini tiga (3) faktor utama yang mempengaruhi depresiasi nilai aset.
Economical Life Time (Umur Ekonomis)
Faktor umur ekonomis adalah melakukan perkiraan umur penggunaan aset atau peralatan kantor. Dalam melakukannya, Anda harus memperhatikan 2 variabel yang berbeda, yaitu umur fisik dan umur fungsional aset.
Umur fisik sangat berkaitan erat dengan kondisi fisik dari sebuah aset, berapa lama masa guna efektif aset tersebut hingga habis atau tidak aktif. Sedangkan umur fungsional berkaitan dengan fungsi dan juga kemampuan aset tersebut untuk digunakan secara aktif.
Harga Perolehan Peralatan/Aset
Faktor harga perolehan adalah berapa biaya yang dikeluarkan oleh kantor atau perusahaan dalam memperoleh atau memiliki aset tersebut. Biaya ini termasuk harga pembelian aset, biaya pemasangan, biaya pengiriman aset, bea masuk aset dan biaya biaya lain yang melekat pada aset tersebut.
Nilai Residu
Faktor nilai residu adalah melakukan perkiraan berapa nilai aset setelah mengalami penyusutan. Seringkali ditemukan di perusahaan nilai residu dari sebuah aset atau peralatan adalah nol, hal ini disebabkan penggunaan aktif secara terus menerus hingga melebihi umur fisik dan fungsional kemudian menjadi rusak dan tidak dapat diperbaiki kembali.
Baca Juga: Cara Hemat Biaya Perusahaan dengan Aplikasi Inventaris Kantor
Apa itu Akumulasi Depresiasi dan Fungsinya?
Akumulasi depresiasi merupakan jumlah total penyusutan yang telah terakumulasi pada suatu aset sejak awal penggunaannya. Ini mencakup total nilai penyusutan yang dihitung dari tahun ke tahun. Ketika suatu aset pertama kali diperoleh, nilai akumulasi depresiasi adalah nol. Namun, seiring waktu berjalan dan aset tersebut digunakan, nilai akumulasi depresiasi akan terus bertambah.
Akumulasi depresiasi memiliki beberapa implikasi penting dalam manajemen aset dan keuangan perusahaan:
1. Nilai Buku Aset
Nilai buku suatu aset adalah nilai aset setelah dikurangi dengan akumulasi depresiasi. Ini mencerminkan nilai aktual aset di dalam laporan keuangan. Semakin besar akumulasi depresiasi, semakin rendah nilai buku aset tersebut.
2. Penilaian Aset
Saat perusahaan memutuskan untuk menjual atau menggantikan aset, nilai akumulasi depresiasi digunakan untuk menentukan nilai sisa aset. Hal ini mempengaruhi keputusan investasi dan perencanaan keuangan.
3. Penghitungan Pajak
Akumulasi depresiasi juga mempengaruhi penghitungan pajak perusahaan. Metode penyusutan yang digunakan dapat memengaruhi jumlah pajak yang harus dibayar.
Baca Juga: 5 Cara Menghitung Depresiasi Aset yang Tepat
Bagaimana Cara Menghitung Depresiasi Aset?
Menghitung nilai penyusutan peralatan kantor melibatkan pemilihan metode yang sesuai dengan karakteristik aset dan tujuan akuntansi perusahaan. Setiap metode memiliki kelebihan dan kekurangan masing-masing. Mari kita menjelajahi lebih dalam tentang beberapa metode yang umum digunakan:
Metode Garis Lurus (Straight Line Method)
Metode Garis Lurus adalah salah satu pendekatan paling sederhana dan mudah dimengerti dalam menghitung nilai penyusutan. Prinsipnya adalah bahwa nilai penyusutan tetap setiap tahunnya, sehingga aset mengalami penurunan nilai yang konsisten selama masa manfaatnya. Formula umum untuk metode ini adalah:
Nilai Depresiasi = (Biaya Perolehan – Nilai Residu) / Umur Ekonomis
Contohnya:
Perusahaan ABC ingin menjual mesin percetakan seharga 10 juta rupiah dalam 5 tahun mendatang. Estimasi nilai residu saat dijual adalah 2 juta rupiah. Maka nilai depresiasinya adalah,
(Rp. 10.000.000 – Rp. 2.000.000) / 5 tahun = Rp. 1.600.000
Keuntungan dari metode ini adalah kejelasannya dan konsistensinya dalam laporan keuangan. Namun, ini mungkin tidak mencerminkan penurunan nilai yang sebenarnya jika aset mengalami penyusutan lebih cepat di awal dan lebih lambat di akhir masa manfaatnya.
Metode Saldo Menurun (Declining Balance Method)
Metode Saldo Menurun menghasilkan penyusutan yang lebih cepat di awal masa manfaat aset dan kemudian melambat seiring berjalannya waktu. Ini cocok untuk aset yang mengalami penurunan nilai yang lebih cepat di awal penggunaannya. Persentase penyusutan diterapkan pada nilai buku yang tersisa setelah akumulasi depresiasi sebelumnya. Formula umum untuk metode ini adalah:
Nilai Depresiasi = Biaya Perolehan x % Depresiasi Ganda
Mari kita coba simulasikan dengan contoh kasus sama dengan poin A. Maka perhitungan depresiasinya adalah,
Pertama, hitung dahulu % depresiasi / tahun : ⅕ tahun x 100% = 20%
Kedua, hitung % depresiasi ganda : 2 x 20% = 40%
Maka perhitungan depresiasi asetnya dalam 5 tahun jika ingin dijual kembali menjadi:
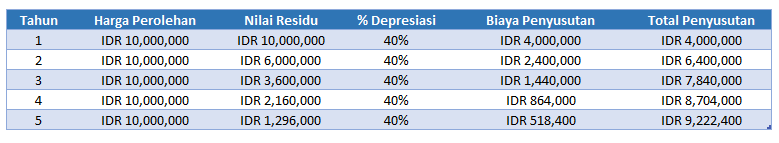
Keuntungan dari metode ini adalah pemodelan penurunan nilai yang lebih realistis, terutama untuk aset yang umumnya mengalami kerusakan atau keausan lebih cepat di awal.
Metode Unit Produksi (Units of Production Method)
Metode Unit Produksi menghitung penyusutan berdasarkan penggunaan aktual atau produksi dari aset. Ini cocok untuk aset yang penggunaannya bervariasi dari waktu ke waktu. Penyusutan dihitung berdasarkan biaya per unit produksi atau penggunaan. Formula umum untuk metode ini adalah:
Nilai Depresiasi = (Biaya Perolehan Aset – Nilai Residu) x (Jumlah Produksi/Total Produksi Umur Ekonomis)
Mari kita simulasikan, jika perusahaan XYZ memiliki alat produksi seharga 50 juta rupiah, alat tersebut memiliki batas penggunaan normal hingga 100 ribu unit produksi dan memiliki nilai residu sebesar 5 juta rupiah. Jika pada tahun pertama digunakan untuk memproduksi 30 ribu unit dan tahun kedua memproduksi 50 ribu unit, maka penyusutannya,
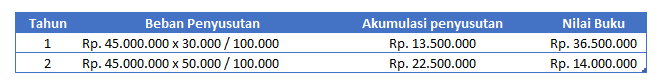
Keuntungan dari metode ini adalah pemodelan yang akurat terhadap penurunan nilai berdasarkan penggunaan aktual.
Pemilihan metode penyusutan harus mempertimbangkan karakteristik aset, tujuan akuntansi, serta regulasi yang berlaku. Metode Garis Lurus cocok untuk aset yang mengalami penurunan nilai yang relatif konstan. Metode Saldo Menurun cocok untuk aset yang mengalami penurunan nilai lebih cepat di awal. Sedangkan Metode Unit Produksi sesuai jika penggunaan aset bervariasi produksi dan waktunya.
Memilih metode penyusutan yang tepat penting untuk menjaga akurasi laporan keuangan dan pengambilan keputusan yang tepat dalam pengelolaan aset. Setiap metode memiliki kelebihan dan kekurangan, dan pemilihan harus dilakukan dengan hati-hati berdasarkan karakteristik aset dan tujuan perusahaan.
Baca Juga: Kenali 5 Software Manufaktur untuk Membantu Bisnis Anda
Aplikasi Apa yang Bisa Hitung Penyusutan Aset Otomatis?
Mengelola aset dengan efisien dapat membantu perusahaan menghindari kerugian akibat penyusutan berlebihan, penggunaan yang tidak efisien, dan kesulitan dalam pemeliharaan. Salah satu solusi yang dapat mempermudah tugas ini adalah aplikasi inventaris kantor di Gadjian dalam Modul Manajemen Aset Kantor (GAGA).
Dengan aplikasi inventaris barang kantor GAGA di Gadjian, perusahaan dapat mengoptimalkan pengelolaan aset kantor. Dari menghitung nilai penyusutan peralatan kantor hingga memastikan pemeliharaan aset tepat waktu, GAGA membantu mengurangi kerumitan dalam manajemen aset.
Dengan kemampuan GAGA untuk melacak, menghitung, dan mengingatkan, GAGA membantu perusahaan menjaga inventaris barang kantor tetap teratur dan efisien. Dengan demikian, perusahaan dapat fokus pada hal-hal lebih strategis namun tetap memiliki kendali penuh atas aset yang dimiliki.
Anda dapat mencoba aplikasi inventaris barang kantor GAGA dengan klik link di bawah ini.
Pertanyaan yang Sering Diajukan
Penyusutan peralatan kantor adalah penurunan nilai sebuah aset akibat pemakaian dari waktu ke waktu, yang dihitung untuk mencerminkan nilai aset yang sebenarnya dalam laporan keuangan perusahaan.
Metode paling umum dalam menghitung penyusutan adalah metode garis lurus, yang menggunakan rumus (biaya perolehan − nilai residu) ÷ umur ekonomis, menghasilkan nilai penyusutan yang sama setiap tahun.
Akumulasi depresiasi adalah jumlah total penyusutan yang telah terakumulasi pada suatu aset sejak awal penggunaannya. Ini mencakup total nilai penyusutan yang dihitung dari tahun ke tahun.
Tiga faktor utama yang mempengaruhi nilai penyusutan adalah umur ekonomis, harga perolehan peralatan/aset, dan nilai residu setelah penyusutan.
Metode saldo menurun menghasilkan penyusutan yang lebih cepat di awal masa manfaat aset. Penyusutan dihitung dengan menerapkan persentase depresiasi pada nilai buku yang tersisa setelah akumulasi depresiasi sebelumnya.
Metode unit produksi menghitung penyusutan berdasarkan penggunaan aktual atau produksi dari aset. Ini cocok untuk aset yang penggunaannya bervariasi dari waktu ke waktu, memberikan model yang akurat terhadap penurunan nilai.
Pemilihan metode penyusutan yang tepat penting untuk menjaga akurasi laporan keuangan dan pengambilan keputusan yang tepat dalam pengelolaan aset.
Aplikasi inventaris barang kantor GAGA di Gadjian dapat digunakan untuk menghitung nilai penyusutan peralatan kantor dan membantu dalam manajemen aset secara efisien.
Umur ekonomis adalah perkiraan umur penggunaan aset atau peralatan kantor, yang melibatkan dua variabel: umur fisik dan umur fungsional aset.
Nilai buku aset adalah nilai setelah dikurangi dengan akumulasi depresiasi. Semakin besar akumulasi depresiasi, semakin rendah nilai buku aset tersebut.
