Deduction gaji adalah semua potongan yang mengurangi gaji bruto karyawan dan ditampilkan di kolom potongan slip gaji, baik yang bersifat wajib menurut regulasi maupun yang berasal dari kebijakan perusahaan.
Sedangkan adjustment adalah penyesuaian korektif yang bisa menambah atau mengurangi gaji akibat koreksi data atau selisih perhitungan periode sebelumnya.
Keduanya memengaruhi take home pay, tetapi hanya komponen yang mengubah penghasilan bruto yang berdampak pada PPh 21.
Agar lebih jelas, kita akan membahas perbedaan deduction dan adjustment lebih rinci, beserta contoh kasus, dampak terhadap pajak, dan cara menerapkan pencatatan yang rapi dan transparan.
Komponen Deduction Gaji di Slip Gaji Karyawan
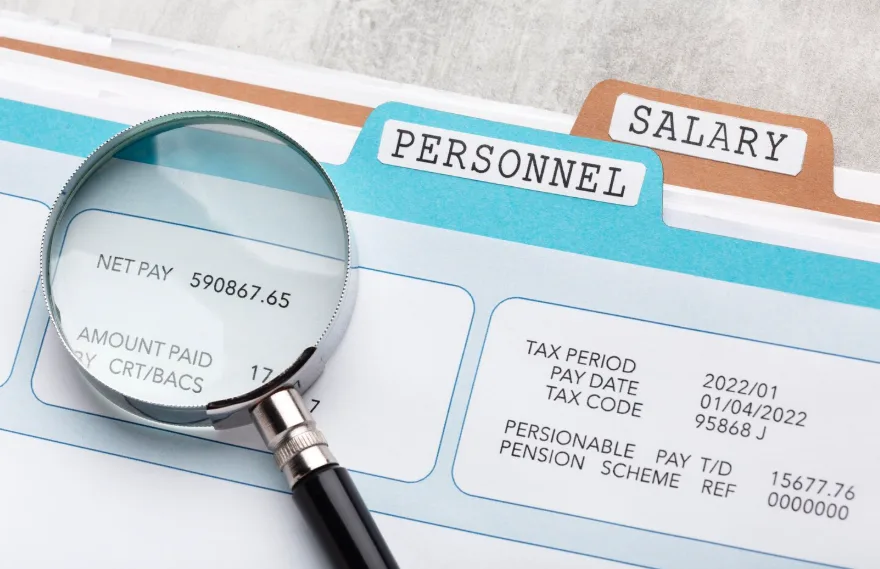
Deduction adalah semua jenis potongan yang mengurangi gaji bruto (gross income) karyawan—dan masuk di kolom potongan slip gaji. Deduction ini bisa bersifat wajib, sesuai regulasi, atau internal perusahaan berdasarkan kebijakan tertulis.
| Gaji Bruto – Deduction = Take Home Pay |
Contoh deduction yang umum—dan diperbolehkan PP No 36/2021 tentang Pengupahan adalah:
- Iuran BPJS Kesehatan dan BPJS Ketenagakerjaan bagian karyawan
- PPh 21 yang dipotong perusahaan dari penghasilan karyawan
- Denda keterlambatan
- Ganti rugi atas kerusakan/kehilangan aset perusahaan
- Sewa barang/rumah milik perusahaan
- Kasbon
- Cicilan pinjaman karyawan
- Potongan koperasi jika disepakati
- Potongan untuk pihak ketiga dengan surat kuasa
BPJS Ketenagakerjaan, BPJS Kesehatan, dan PPh 21 merupakan pembayaran terhadap negara yang diatur oleh UU sehingga potongan ini tidak membutuhkan persetujuan karyawan. Sementara jenis potongan lainnya wajib dilakukan atas persetujuan atau kesepakatan di depan.
Baca Juga: Aplikasi Gaji Karyawan Akurat: Alasan HR Kembali ke Gadjian
Komponen Adjustment pada Slip Gaji
Adjustment adalah penyesuaian nilai gaji yang dilakukan untuk membetulkan, menambah, atau mengurangi nominal tertentu karena ada selisih perhitungan, koreksi data, atau kebijakan yang berlaku pada periode tertentu.
Adjustment bisa bernilai plus atau minus. Karena sifatnya korektif, adjustment dalam slip gaji biasanya disertai keterangan singkat agar karyawan memahami sumbernya.
Contoh adjustment yang umum:
- Pembetulan gaji karena kelebihan/kekurangan bayar bulan sebelumnya
- Koreksi lembur bulan lalu yang baru disetujui bulan ini
- Koreksi tunjangan transport karena perubahan jumlah hari masuk
- Pembetulan pajak PPh 21 akibat salah potong bulan lalu
- Revisi perhitungan BPJS karena salah hitung
Intinya, adjustment dalam slip gaji adalah catatan penyesuaian agar angka akhir payroll sesuai kondisi sebenarnya, terutama ketika ada data masuk terlambat atau terjadi revisi karena kesalahan payroll bulan sebelumnya.
Apa Perbedaan Deduction Gaji dan Adjustment?
Berikut tabel perbandingan praktis yang bisa digunakan HR saat menjelaskan slip gaji kepada karyawan:
Tabel: Deduction vs Adjustment (Versi Lengkap)
| Aspek | Deduction | Adjustment |
|---|---|---|
| Tujuan | Memotong penghasilan karena kewajiban atau kebijakan | Menyesuaikan nilai karena koreksi atau revisi data |
| Arah nilai | Selalu negatif (mengurangi) | Bisa positif atau negatif |
| Dasar hitung | Formula baku dan konsisten per periode | Bergantung pada kejadian atau koreksi tertentu |
| Frekuensi | Rutin setiap periode | Tidak selalu ada; muncul bila diperlukan |
| Contoh | Iuran BPJS, PPh 21, denda keterlambatan, kasbon, cicilan pinjaman | Koreksi lembur bulan lalu, kelebihan/kekurangan bayar tunjangan, pembetulan PPh 21 atau BPJS |
| Persetujuan karyawan | BPJS dan PPh 21 tidak butuh persetujuan; potongan lain butuh kesepakatan di depan | Disertai keterangan agar karyawan memahami sumbernya |
| Pencatatan di slip | Kolom potongan | Baris terpisah dengan keterangan dan periode asal koreksi |
Contoh Kasus Deduction Gaji dan Adjustment di Payroll
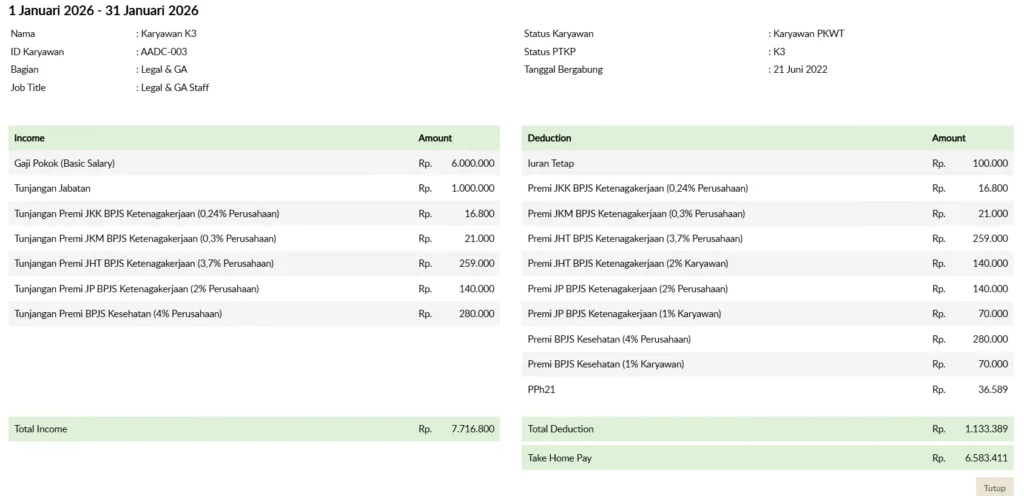
Contoh 1 — Deduction Gaji Rutin
Perhatikan slip gaji di atas. Seorang karyawan pada bulan Januari 2026 memperoleh gross income Rp7.716.800 yang terdiri atas gaji pokok, tunjangan jabatan, dan tunjangan BPJS lengkap. Di kolom deduction, terdapat potongan rutin yang terdiri atas iuran tetap, premi BPJS, dan PPh 21 yang jumlahnya Rp1.133.389.
Setelah semua potongan tersebut (total deduction) dikurangkan atas gross income, maka hasilnya adalah gaji bersih sebesar Rp6.583.411.
Baca Juga: Remunerasi 3P untuk Sistem Penggajian yang Adil
Contoh 2 — Adjustment Positif
| Situasi: Lembur bulan Januari 2026 senilai Rp450.000 baru disetujui atasan tanggal 2 Februari. Namun, uang lembur tidak bisa dimasukkan ke payroll Januari yang sudah diproses. Solusi di payroll Februari: HR membuat baris adjustment: +Rp450.000 dengan label “Koreksi lembur Januari 2026.” Nilai ini menambah penghasilan bruto Februari → PPh 21 Februari akan lebih besar karena dihitung dari penghasilan bruto—termasuk di dalamnya uang tambahan lembur. |
Contoh 3 — Adjustment Negatif
| Situasi: Karyawan tercatat hadir 22 hari, ternyata 21 hari—1 hari cuti sakit diinput terlambat. Tunjangan makan Rp30.000/hari sudah terbayar penuh untuk 22 hari. Solusi di payroll bulan berikutnya: Buat baris adjustment: -Rp30.000 dengan label “Koreksi tunjangan makan—kelebihan bayar bulan lalu.” Karena adjustment ini mengurangi komponen tunjangan (bagian dari penghasilan bruto), PPh 21 bulan tersebut disesuaikan. |
Model seperti ini membuat audit internal lebih mudah karena koreksi tidak mengubah histori payroll secara diam-diam, tetapi dicatat jelas di periode saat koreksi dilakukan.
Apakah Deduction dan Adjustment Memengaruhi PPh 21 dan BPJS?
Sejak PP 58/2023 dan PMK 168/2023 berlaku efektif per Januari 2024, penghitungan PPh 21 bulanan menggunakan rumus baru:
| PPh 21 Bulanan = Tarif TER × Penghasilan Bruto Bulan Ini |
Kuncinya adalah penghasilan bruto. Artinya, semua komponen, baik tambahan atau potongan yang memengaruhi penghasilan bruto, akan berdampak pada penghitungan PPh 21.
Deduction gaji
Deduction yang berdampak pada PPh 21 adalah potongan yang langsung memengaruhi besaran penghasilan bruto, misalnya potongan tunjangan kehadiran (uang makan/transport) karena absen atau tidak masuk kerja.
Potongan yang tidak memengaruhi penghasilan bruto (misalnya kasbon, pinjaman, asuransi swasta, koperasi, bayar sewa, dan semacamnya) tidak berdampak pada perhitungan PPh 21—dan hanya berdampak memperkecil take home pay.
Adjustment slip gaji
Hanya adjustment yang mengubah komponen penghasilan bruto yang berdampak pada PPh 21 bulan tersebut—misalnya koreksi lembur, koreksi tunjangan, atau koreksi gaji. Adjustment administratif seperti koreksi data karyawan yang tidak mengubah nominal penghasilan tidak memengaruhi PPh 21.
Untuk BPJS, perhitungan iuran biasanya mengikuti komponen upah yang menjadi dasar iuran sesuai ketentuan BPJS. Jadi, adjustment terkait koreksi upah dapat memicu koreksi iuran bila perusahaan menerapkan perhitungan kumulatif.
Bagaimana Cara Menyusun Slip Gaji yang Transparan dan Siap Audit?
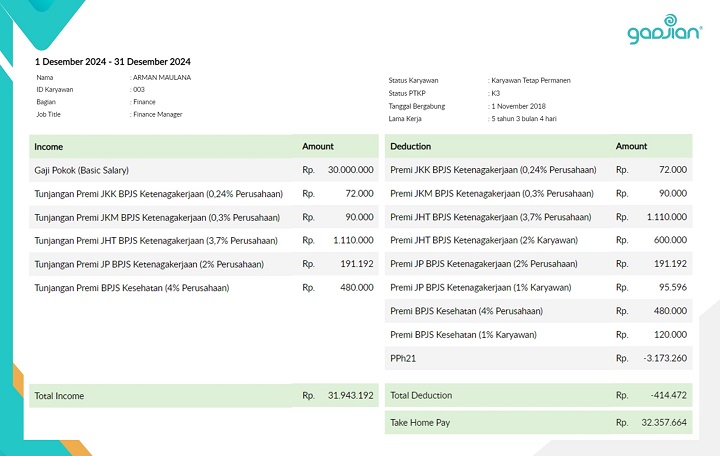
Struktur slip gaji yang rapi mencegah komplain karyawan sekaligus mempermudah rekonsiliasi pajak. Ini cara menyusun slip gaji yang praktis, transparan, dan siap untuk laporan maupun kepentingan audit.
1. Kelompokkan komponen penghasilan secara terpisah
Pisahkan gaji pokok, tunjangan tetap, tunjangan tidak tetap, lembur, dan insentif. Jangan campur dalam satu baris.
2. Kelompokkan deduction dengan jelas
Pisahkan iuran BPJS, potongan absensi, kasbon, dan potongan lainnya—masing-masing dengan label yang spesifik.
3. Buat baris khusus untuk adjustment
Tampilkan adjustment sebagai baris terpisah lengkap dengan keterangan dan periode asal koreksi. Contoh: “Adjustment lembur Januari 2025: +Rp450.000”.
4. Jangan ubah histori payroll bulan lalu
Koreksi selalu dimasukkan di periode berjalan sebagai adjustment—bukan mengedit payroll periode yang sudah diproses dan disetujui.
5. Simpan bukti pendukung setiap adjustment
Approval lembur, revisi absensi, atau surat keputusan perubahan gaji harus dapat ditautkan ke baris adjustment yang bersangkutan.
6. Hindari Mengelola Deduction Gaji dan Adjustment Secara Manual
Mengelola payroll manual meningkatkan risiko salah hitung dan salah input, terutama saat komponen bertambah banyak dan perhitungan saling terkait. Kesalahan paling sering terjadi pada perubahan data absensi, perhitungan PPh 21, iuran BPJS, uang lembur, dan koreksi yang seharusnya dicatat sebagai adjustment dalam slip gaji.
Kesalahan kecil seperti salah hari masuk dapat mengubah tunjangan—dan mengubah penghasilan bruto. Begitu juga dengan kesalahan hitung uang lembur. Pada akhirnya, PPh 21 tidak akurat.
Jika koreksi dilakukan tanpa pencatatan rapi, HR akan kesulitan menjelaskan perubahan take home pay pada karyawan.
Baca Juga: 15 FAQ tentang Take Home Pay dan Gaji Pokok
Aplikasi Payroll Apa yang Bisa Mengelola Deduction dan Adjustment?
Memahami perbedaan deduction dan adjustment adalah langkah pertama. Langkah berikutnya adalah memastikan setiap komponen tercatat dengan benar di sistem payroll—otomatis, akurat, dan sesuai aturan yang berlaku.
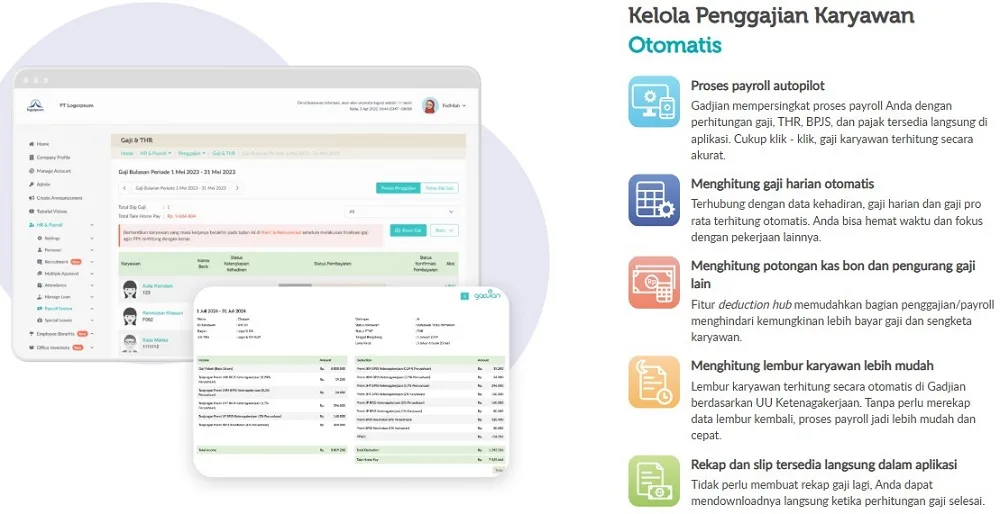
Gadjian adalah solusi HRIS all-in-one yang dirancang untuk operasional HR dan payroll agar lebih efektif dan efisien. Dalam satu platform, Gadjian menyediakan:
- Hitung gaji otomatis dengan komponen deduction dan adjustment yang dapat di-kustomisasi
- Slip gaji online yang dapat diakses karyawan kapan saja
- Hitung PPh 21/26 otomatis sesuai PP 58/2023 dan PMK 168/2023 dan lapor pemotongan di Coretax
- Hitung dan lapor iuran BPJS Kesehatan dan Ketenagakerjaan
- Absensi digital terintegrasi langsung dengan payroll
- Dashboard HR analytics berbasis AI yang menyajikan data real-time dan insight untuk pengambilan keputusan
Gadjian memastikan setiap koreksi dicatat sebagai adjustment yang terdokumentasi dan gampang telusuri—bukan sebagai perubahan diam-diam di histori payroll. Dengan begitu, proses rekonsiliasi pajak dan audit internal berjalan lebih cepat dan minim risiko.
Coba Gadjian gratis selama 14 hari! Lihat sendiri bagaimana proses payroll, adjustment, dan pelaporan PPh 21 bisa berjalan lebih praktis dan akurat dalam satu platform.
Pertanyaan yang Sering Diajukan
Deduction gaji adalah semua potongan yang mengurangi gaji bruto karyawan dan ditampilkan di kolom potongan slip gaji. Potongan ini bisa bersifat wajib menurut regulasi atau berdasarkan kebijakan perusahaan.
Adjustment adalah penyesuaian korektif yang dapat menambah atau mengurangi gaji akibat koreksi data atau selisih perhitungan dari periode sebelumnya. Adjustment biasanya disertai keterangan agar karyawan memahami sumbernya.
Deduction yang memengaruhi PPh 21 adalah potongan yang langsung mengubah penghasilan bruto, seperti potongan tunjangan kehadiran. Potongan yang tidak memengaruhi penghasilan bruto tidak berdampak pada perhitungan PPh 21.
Deduction selalu bersifat negatif dan rutin setiap periode, sedangkan adjustment bisa bernilai positif atau negatif dan muncul bila diperlukan untuk koreksi. Deduction memotong penghasilan, sedangkan adjustment menyesuaikan nilai gaji.
Untuk slip gaji yang transparan, kelompokkan komponen penghasilan dan deduction secara terpisah, buat baris khusus untuk adjustment dengan keterangan, dan jangan ubah histori payroll bulan lalu.
Contoh deduction yang umum termasuk iuran BPJS Kesehatan dan Ketenagakerjaan, PPh 21, denda keterlambatan, dan potongan untuk pihak ketiga dengan surat kuasa.
Adjustment yang mengubah komponen penghasilan bruto dapat memengaruhi PPh 21, seperti koreksi lembur atau tunjangan. Namun, adjustment administratif yang tidak mengubah nominal tidak memengaruhi PPh 21.
Mengelola payroll secara manual meningkatkan risiko kesalahan hitung dan input, terutama saat komponen bertambah. Kesalahan kecil dapat mengubah tunjangan dan penghasilan bruto, yang pada akhirnya memengaruhi PPh 21.
Setelah melakukan adjustment, simpan bukti pendukung setiap koreksi, seperti approval lembur atau revisi absensi, untuk memastikan transparansi dan memudahkan audit.
