Penghasilan Tidak Kena Pajak (PTKP) adalah sejumlah penghasilan wajib pajak orang pribadi dalam setahun yang dibebaskan dari pengenaan PPh 21 dan menjadi pengurang penghasilan neto dalam menghitung penghasilan kena pajak (PKP).
Besaran PTKP untuk wajib pajak orang pribadi lajang tanpa tanggungan (TK/0) adalah Rp54 juta per tahun atau Rp4,5 juta per bulan, dan angka ini belum berubah pada 2026 karena masih mengacu pada PMK 101/PMK.010/2016.
PTKP bertambah Rp4,5 juta untuk status kawin dan Rp4,5 juta untuk setiap tanggungan (maksimal tiga), sehingga PTKP tertinggi tanpa penggabungan penghasilan suami-istri adalah Rp72 juta (K/3).
Dalam perhitungan Pajak Penghasilan Pasal 21 (PPh 21), ada dua jenis penghasilan yang penting dimasukkan, yakni Penghasilan Tidak Kena Pajak (PTKP) dan Penghasilan Kena Pajak (PKP). Di artikel ini, akan dibahas lebih lanjut tentang PTKP termasuk cara menghitungnya.
Apa Fungsi PTKP dalam PPh 21?
Menurut Pasal 7 Undang-Undang Pajak Penghasilan No. 36 Tahun 2008, Penghasilan Tidak Kena Pajak adalah sejumlah pendapatan wajib pajak (WP) orang pribadi yang dibebaskan dari PPh 21.
Adanya PTKP diputuskan oleh Direktorat Jenderal Pajak, yang menganggap bahwa dalam PTKP ada pengeluaran untuk memenuhi kebutuhan dasar wajib pajak dan keluarga selama 1 tahun.
Baca Juga: Subjek dan Objek Pajak Penghasilan PPh 21
Dalam perhitungan Pajak Penghasilan Pasal 21, PTKP adalah pengurang penghasilan neto wajib pajak. Adapun besaran PTKP wajib pajak orang pribadi ditentukan oleh Peraturan Menteri Keuangan No. 101/PMK.010/2016 tentang Penyesuaian PTKP.
Untuk wajib pajak dengan status tidak kawin dan tanpa tanggungan, PTKP yang dibebankan sedikitnya Rp54 juta setahun, atau sebesar Rp4,5 juta sebulan.
Dengan demikian, jika WP memiliki pendapatan melebihi Rp4.500.000 per bulan, ia harus membayar PPh 21. Sebaliknya, jika pendapatan WP tidak mencapai batas Penghasilan Tidak Kena Pajak, PPh-nya bernilai nihil alias tidak diwajibkan membayar PPh 21. Namun, ia wajib melaporkan SPT Tahunan.
Berapa Besaran PTKP 2026 untuk Setiap Status (TK, K, K/I)?
Sebelum menghitung pajak penghasilan, perlu diingat bahwa besaran Penghasilan Tidak Kena Pajak antara wajib pajak (WP) lajang tanpa tanggungan dan WP berkeluarga berbeda. Ini karena PTKP ditentukan berdasarkan status pernikahan dan jumlah tanggungan pemegang NPWP.
Agar lebih mudah membedakan golongan WP, dibuatlah kode yang mewakilkan status WP sekaligus jumlah tanggungannya, yaitu:
- Wajib pajak tidak kawin dan tanpa tanggungan: TK/0
- Wajib pajak kawin dan tanpa tanggungan: K/0
- WP kawin dengan 1 tanggungan: K/1
- WP kawin dengan 2 tanggungan: K/2
- dan WP kawin dengan 3 tanggungan: K/3
Baca Juga: Cara Menggunakan Kalkulator Pajak Gaji Karyawan
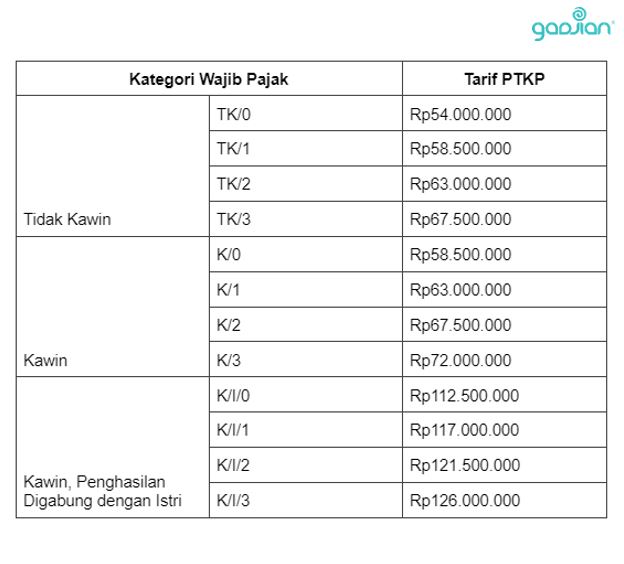
Selain itu, ada juga kategori untuk pasangan suami-istri yang menggabungkan NPWP sehingga tarif PTKP-nya digabung. Kategorinya menjadi:
- K/I/0 jika tanpa tanggungan
- K/I/1 jika ada 1 tanggungan
- K/I/2 jika memiliki 2 tanggungan
- K/I/3 jika memiliki 3 tanggungan
Tetapi, jika suami-istri sama-sama bekerja dan memiliki NPWP terpisah, tanggungan akan dibebankan kepada suami (kode K/0–K/3). Sedangkan, istrinya masuk kategori tidak kawin dan tanpa tanggungan (TK/0). Contoh: tarif PTKP yang dikenakan pasangan tanpa tanggungan adalah K/0 + TK/0.
Tarif PTKP yang berlaku bisa berubah dari tahun ke tahun tergantung pada kebijakan pemerintah melalui Peraturan Menteri Keuangan. Sebagai contoh, simak perbedaannya mulai dari tahun 2015 sampai dengan 2018 pada tabel di bawah ini.
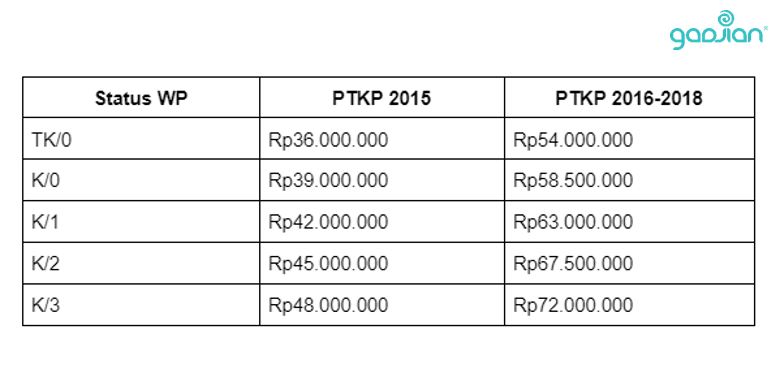
Saat ini, besaran Penghasilan Tidak Kena Pajak masih mengacu pada peraturan No. 101/PMK.010/2016 yang disebutkan di atas.
Secara umum, tarif PTKP yang dimaksud adalah sebagai berikut.
- WP Orang Pribadi: Rp54.000.000
- WP Orang Pribadi dengan status kawin ditambah Rp4.500.000
- Jika penghasilan suami-istri digabung, tarif PTKP-nya ditambah Rp54.000.000
- Tambahan untuk setiap tanggungan sedarah dan semenda (maksimal 3), serta anak angkat adalah Rp4.500.000
Lebih detail, rincian tarif Penghasilan Kena Pajak adalah sebagai berikut.
Bagaimana Cara Menghitung PTKP dan PPh 21 Karyawan? (contoh)
Misalkan, ada seorang karyawan di perusahaanmu yang berstatus lajang dengan gaji bersih Rp9 juta per bulan. Ia memiliki satu tanggungan, yaitu ibu kandungnya yang tidak berpenghasilan dan tidak memiliki tunjangan apa pun. Berapakah besaran PPh 21 yang harus ia bayar?
Dalam PTKP, ada yang disebut tanggungan. Maksud ‘tanggungan’ di sini tidak harus anak kandung, tapi bisa juga ayah dan ibu kandung. Sesuai dengan pengertian menurut Dirjen Pajak, tanggungan adalah anggota keluarga sedarah dan keluarga semenda dalam garis keturunan lurus, serta anak angkat.
Selain itu, status TK (Tidak Kawin) berlaku bukan hanya pada wajib pajak yang masih lajang, melainkan wajib pajak yang sudah bercerai atau orang tua tunggal.
Kembali lagi ke contoh karyawan di atas. Dengan demikian, perhitungan PTKP yang dikenakan mengikuti kategori status TK/1, yaitu Rp54.000.000 + Rp4.500.000 = Rp58.500.000.
Baca Juga: Cek Perhitungan PPh 21 Pegawai Tidak Tetap
Lalu, cara menghitung pajak penghasilan karyawan tersebut bagaimana?
Penghasilan Kena Pajak (PKP) = penghasilan bersih 1 tahun – PTKP
PKP = 108.000.000 – 58.500.000 = Rp49.500.000
PPh 21 terutang: 5% x 49.500.000 = Rp2.475.000 (setahun)
PPh 21 per bulan = 2.475.000 / 12 = Rp206.250
Bagaimana Menghitung PPh 21 Otomatis dengan Kalkulator?
Jika khawatir melakukan salah hitung, kamu bisa mulai menggunakan software kalkulator PPh 21 agar lebih efisien.
Kalkulator PPh 21 Gadjian memungkinkanmu menghitung PPh 21 setiap karyawan, mulai dari karyawan tetap hingga karyawan tidak tetap. Kalkulator ini juga dapat menghitung PPh 21 dengan metode Gross, Gross up, dan Nett sehingga bisa disesuaikan dengan ketentuan di perusahaanmu.
Baca Juga: Metode PPh 21 Gross untuk Menghitung Pajak Karyawan
Penggunaan fitur menghitung PPh 21 di aplikasi HRIS Gadjian mudah dipahami siapa pun termasuk admin HR yang tidak memiliki latar belakang perpajakan. Setelah menginput data yang diperlukan untuk menghitung, kalkulator akan menampilkan slip gaji online sekaligus potongan PPh 21-nya. Jadi, kamu juga lebih efisien dari segi pengeluaran.
Sumber
PMK No. 101 Tahun 2016 tentang Penyesuaian Besarnya PTKP. JDIH Kemenkeu.
UU No. 36 Tahun 2008 tentang Pajak Penghasilan. JDIH Kemenkeu.
Pertanyaan yang Sering Diajukan
Penghasilan Tidak Kena Pajak (PTKP) adalah jumlah penghasilan wajib pajak orang pribadi yang dibebaskan dari PPh 21 dan digunakan untuk mengurangi penghasilan neto dalam menghitung penghasilan kena pajak (PKP).
Besaran PTKP untuk wajib pajak orang pribadi lajang tanpa tanggungan (TK/0) adalah Rp54 juta per tahun atau Rp4,5 juta per bulan, dan angka ini belum berubah pada 2026.
PTKP untuk wajib pajak berkeluarga bertambah Rp4,5 juta untuk status kawin dan Rp4,5 juta untuk setiap tanggungan (maksimal tiga), sehingga PTKP tertinggi tanpa penggabungan penghasilan suami-istri adalah Rp72 juta (K/3).
PTKP berfungsi sebagai pengurang penghasilan neto wajib pajak dalam perhitungan Pajak Penghasilan Pasal 21 (PPh 21), sehingga menentukan apakah wajib pajak harus membayar pajak atau tidak.
Jika penghasilan wajib pajak melebihi PTKP, maka wajib pajak harus membayar PPh 21. Sebaliknya, jika penghasilan tidak mencapai batas PTKP, PPh-nya bernilai nihil dan tidak diwajibkan membayar pajak.
Untuk menghitung PPh 21, kurangi penghasilan bersih tahunan dengan PTKP untuk mendapatkan Penghasilan Kena Pajak (PKP). Kemudian, kalikan PKP dengan tarif pajak yang berlaku untuk mendapatkan jumlah PPh 21 terutang.
Kategori status wajib pajak untuk PTKP meliputi TK/0 (tidak kawin tanpa tanggungan), K/0 (kawin tanpa tanggungan), K/1 (kawin dengan 1 tanggungan), K/2 (kawin dengan 2 tanggungan), dan K/3 (kawin dengan 3 tanggungan).
Kalkulator PPh 21 dapat digunakan dengan menginput data yang diperlukan untuk menghitung pajak, dan kalkulator akan menampilkan slip gaji online serta potongan PPh 21 secara otomatis.
Ya, tarif PTKP dapat berubah dari tahun ke tahun tergantung pada kebijakan pemerintah melalui Peraturan Menteri Keuangan.
