PTKP (Penghasilan Tidak Kena Pajak) adalah batas penghasilan wajib pajak dalam negeri yang dibebaskan dari pemotongan PPh Pasal 21 dan menjadi pengurang penghasilan sebelum dikenai tarif progresif.
PTKP 2026 tetap Rp54 juta per tahun untuk wajib pajak orang pribadi (TK/0), ditambah Rp4,5 juta untuk status kawin dan Rp4,5 juta per tanggungan (maksimal 3). Sejak 2024, PPh 21 bulanan tidak lagi dikurangi PTKP karena dihitung dengan tarif efektif rata-rata (TER) atas penghasilan bruto; PTKP baru dipakai penuh pada perhitungan masa Desember atau bulan terakhir bekerja.
Bagaimana contoh Aturan Baru Penggunaan Tarif PTKP?
Berikut ini ilustrasi tentang PTKP:
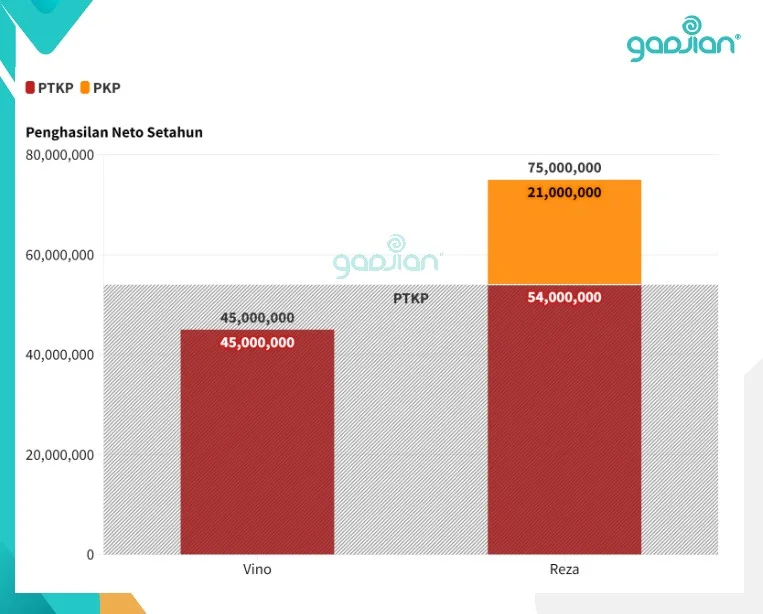
Diagram batang di atas menggambarkan dua orang wajib pajak yang memiliki penghasilan berbeda. Penghasilan Vino setahun Rp45.000.000, tidak melebihi PTKP, sehingga tidak dipotong PPh 21. Sedangkan penghasilan Reza Rp75.000.000, atau melebihi PTKP, sehingga dipotong pajak. Besarnya penghasilan Reza yang dikenai pajak adalah penghasilan neto dikurangi PTKP, yaitu Rp21.000.000.
Nah, dalam perhitungan PPh 21, fungsi PTKP adalah sebagai pengurang utama. Artinya, sebelum dikenai tarif pajak penghasilan, penghasilan seseorang boleh dikurangi PKTP dulu. Namun, pengurangan PTKP ini hanya diberikan untuk karyawan atau pegawai yang memperoleh penghasilan sifatnya tetap dan teratur.
PTKP ini diasumsikan sebagai penghasilan untuk memenuhi kebutuhan dasar karyawan dan keluarganya selama setahun. Jadi, besarannya juga ditentukan oleh status perkawinan dan jumlah tanggungan wajib pajak. Sebab, semakin banyak tanggungan, kebutuhan wajib pajak juga semakin besar.
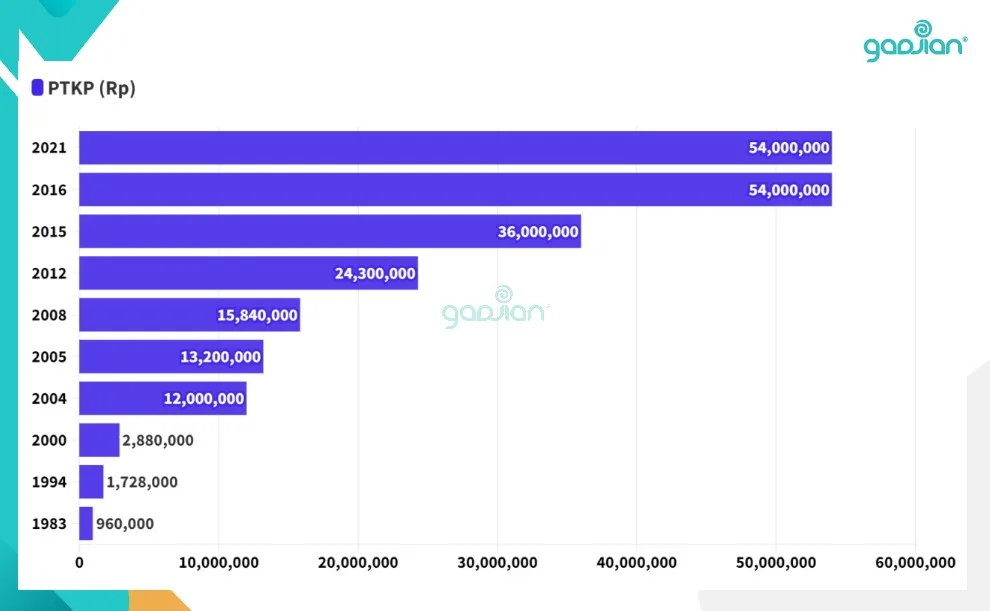
Besaran PTKP dari tahun ke tahun juga mengalami perubahan, yang dipengaruhi oleh keadaan ekonomi dan kenaikan harga. Berikut ini tarif PTKP dari 1983 sampai dengan 2021.
Baca Juga: Grafik Kenaikan UMP Jakarta 2024 dan Provinsi Lain di Jawa
Berapa Besaran PTKP 2026 untuk Setiap Status?
Untuk tahun pajak 2025, pemerintah masih menggunakan PTKP UU No 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, yang mengubah Pasal 7 UU Pajak Penghasilan No 36 Tahun 2008.
Penghasilan Tidak Kena Pajak per tahun diberikan paling sedikit:
- Rp54.000.000 untuk diri wajib pajak orang pribadi;
- Rp4.500.000 tambahan untuk wajib pajak yang kawin;
- Rp54.000.000 tambahan untuk seorang istri yang penghasilannya digabung dengan penghasilan suami; dan
- Rp4.500.000 tambahan untuk setiap anggota keluarga sedarah dan keluarga semenda dalam garis keturunan lurus serta anak angkat, yang menjadi tanggungan sepenuhnya, paling banyak 3 orang untuk setiap keluarga.
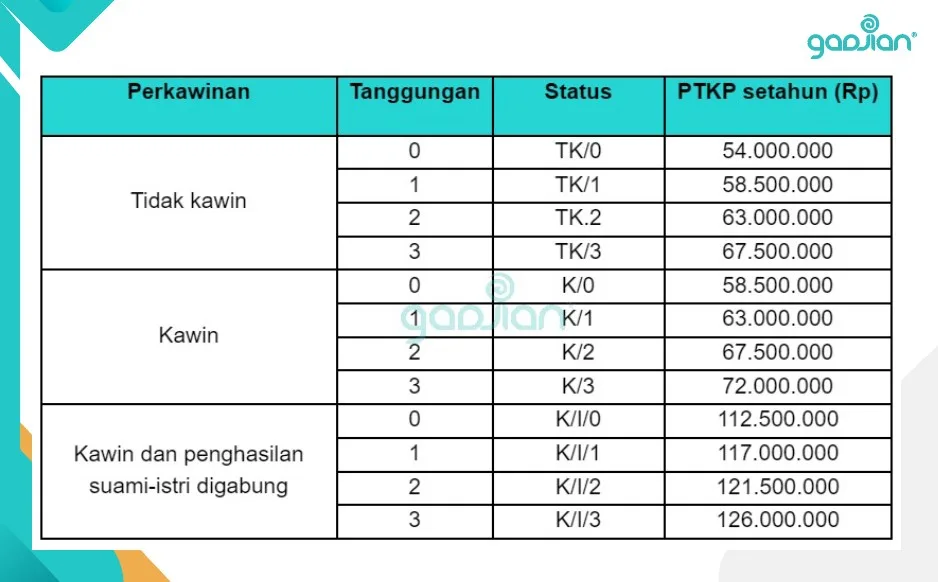
Dengan ketentuan di atas kita bisa menghitung pajak PTKP 2025 berdasarkan perkawinan dan jumlah tanggungan wajib pajak. Untuk wajib pajak tidak kawin statusnya TK, dan wajib pajak kawin statusnya K. Sedangkan jumlah tanggungan dituliskan di belakang status, yaitu angka 0 sampai 3.
Berikut ini ringkasannya dalam tabel PTKP 2025:
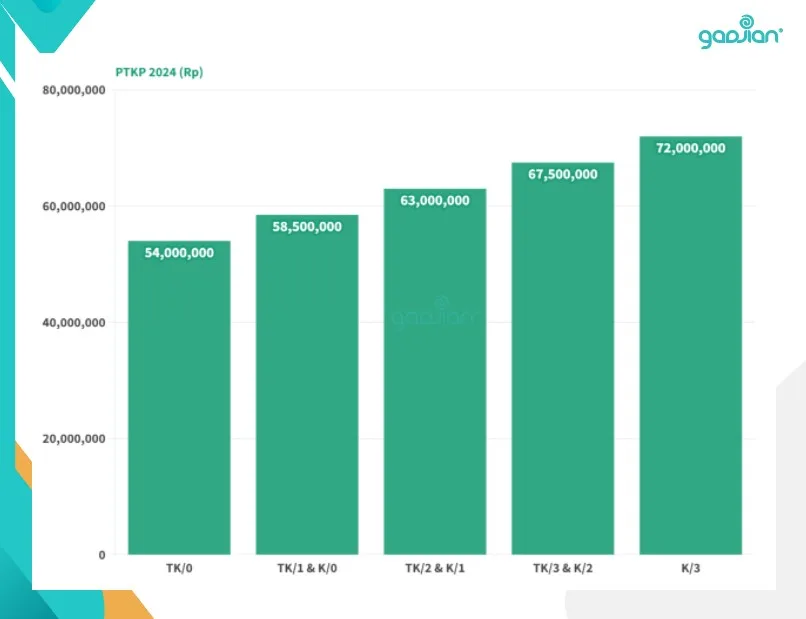
Karena ada status PTKP yang besarannya sama, kita bisa buat pengelompokan seperti berikut ini:
Meski nilai PTKP 2024 sama dengan tahun sebelumnya, ada perbedaan dalam hal penggunaannya. Yuk, simak penjelasan di bawah.
Apa Perbedaan PTKP 2026 dengan Tahun Sebelumnya?
Mulai tahun pajak 2024, perhitungan pajak PPh 21 berbeda dari tahun-tahun sebelumnya. Dengan berlakunya tarif efektif sejak 1 Januari 2024, maka pemotongan pajak penghasilan karyawan bulanan tidak lagi menggunakan PTKP sebagai pengurang.
Sampai Desember 2023, perhitungan PPh 21 masa atau pajak bulanan dilakukan dengan mengenakan tarif progresif Pasal 17 ayat 1 huruf a UU PPh (yang diubah oleh UU HPP) terhadap penghasilan kena pajak (PKP), yaitu hasil pengurangan PTKP atas penghasilan neto.
Mulai 2024, PPh 21 bulanan dihitung dengan mengenakan langsung tarif efektif rata-rata (TER) PP No 58 Tahun 2023 terhadap penghasilan bruto.
Lihat tabel tarif efektif rata-rata (TER) terbaru!
Berikut ini perbedaannya jika ditulis dalam rumus:
| PPh 21 Masa 2023 | PPh 21 Masa 2024 – 2026 |
| Tarif Progresif x (Penghasilan Neto – PTKP) | TER x Penghasilan Bruto |
Dengan aturan baru tersebut, maka PTKP tidak digunakan sebagai pengurang dalam perhitungan PPh 21 masa.
Meski demikian, kita tetap menggunakan status PTKP karyawan untuk menentukan tarif efektif PP 58/2023 yang akan dikenakan atas penghasilan bruto.
Ketentuannya seperti berikut:
- TK/0, TK/1, K/0 dikenakan tarif efektif Kategori A
- TK/2, TK/3, K/1, K/2 dikenakan tarif efektif Kategori B
- K/3 dikenakan tarif efektif Kategori C
Lalu, apakah nilai PTKP sama sekali tidak digunakan lagi?
Nah, sesuai ketentuan PP 58/2023, karyawan tetap berhak mendapat pengurangan PTKP sesuai dengan status mereka, yakni hanya untuk perhitungan PPh 21 masa Desember. Pada perhitungan pajak tahunan ini, kita menggunakan tarif progresif Pasal 17 ayat 1 UU PPh, bukan tarif efektif lagi.
Baca Juga: Perhitungan THR Beserta Pajaknya di Pertengahan & Akhir Tahun
Bagaimana cara menghitung PPh 21 bulanan dengan tarif efektif (TER)?
Mulai 1 Januari 2024, kita tidak perlu repot menghitung nilai PTKP karyawan. Kita hanya perlu memperbarui data karyawan terkait status kawin/tidak kawin dan tambahan jumlah tanggungan jika ada. Sebab, status PTKP 2025 ditentukan oleh keadaan wajib pajak pada awal tahun.
Status PTKP itu akan dipakai untuk menghitung pajak PPh 21 dalam seluruh tahun pajak, dari Januari sampai Desember. Apabila terjadi perubahan status PTKP setelah Januari, maka baru akan berlaku untuk tahun pajak berikutnya.
Mari kita lihat contoh perhitungan PPh 21 Masa berikut ini:
Pada Januari 2024, Afghan adalah karyawan tetap berstatus kawin dan punya 1 orang anak. Ia menerima gaji tetap dan teratur dari perusahaan sebesar Rp12.700.000 sebulan. Berapa potongan pajak setiap bulan?
Status PTKP Afghan adalah K/1 (kawin dan memiliki 1 tanggungan). Berdasarkan PP 35/2023, untuk status PTKP K/1 berlaku TER Kategori B, di mana penghasilan di atas Rp12.600.000 sampai dengan Rp13.600.000 dikenai tarif 4 persen.
Potongan PPh 21 Januari = 4% x Rp12.700.000 = Rp508.000.
Karena penghasilan bruto karyawan teratur setiap bulan, maka pemotongan pajak dari Januari sampai November 2025 adalah: 11 x Rp508.000 = Rp5.588.000.
Bagaimana Cara Menghitung PPh 21 masa Desember dengan PTKP?
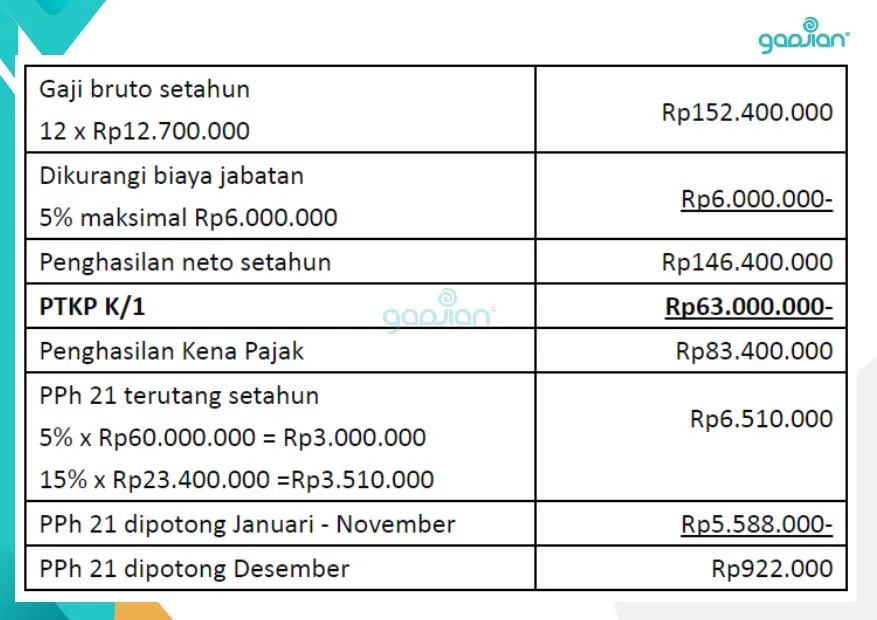
Pada bulan Desember 2025, kita menghitung pajak PPh 21 tahunan menggunakan PTKP dan tarif progresif UU PPh. Mari kita lanjutkan contoh di atas.
Berikut ini pemotongan PPh 21 masa Desember 2025 atas penghasilan tahunan Afghan, dengan PTKP K/1 sebesar Rp63.000.000:
Apakah PTKP 2027 Akan Dinaikkan?
Pemerintah berencana menaikkan batas Penghasilan Tidak Kena Pajak (PTKP) mulai 2027 dengan mempertimbangkan tingkat inflasi.
Rencana PTKP 2027 tersebut disampaikan Menteri Koordinator Bidang Perekonomian Airlangga Hartarto setelah menghadiri rapat terbatas bersama Presiden Prabowo Subianto pada 30 September 2026.
Saat ini, pemerintah masih melakukan penghitungan bersama Menteri Keuangan untuk menentukan besaran penyesuaian yang akan diberlakukan.
Sebagai informasi, batas PTKP yang berlaku saat ini masih sebesar Rp54 juta per tahun atau Rp4,5 juta per bulan bagi wajib pajak orang pribadi.
Selain itu, terdapat tambahan PTKP sebesar Rp4,5 juta bagi wajib pajak yang sudah menikah, Rp54 juta untuk istri yang penghasilannya digabung dengan suami, serta Rp4,5 juta untuk setiap tanggungan dengan batas maksimal tiga orang.
Dengan demikian, besaran PTKP 2027 nantinya berpotensi mengalami perubahan dari ketentuan yang telah berlaku sejak 2016.
Wacana kenaikan ini juga mendapat perhatian dari kalangan pekerja. Pada akhir 2025, Presiden Konfederasi Serikat Pekerja Indonesia (KSPI), Said Iqbal, mengusulkan agar batas PTKP dinaikkan menjadi Rp7,5 juta per bulan.
Menurutnya, kenaikan tersebut dapat memperbesar penghasilan yang bisa dibelanjakan pekerja sehingga mendorong daya beli dan konsumsi masyarakat.
Meski demikian, besaran PTKP 2027 masih dalam tahap penghitungan dan belum ditetapkan secara resmi. Oleh karena itu, masyarakat masih perlu menunggu keputusan pemerintah terkait ketentuan baru PTKP 2027.
Baca Juga: Cara Hitung PPh 21 Gross Up
Bagaimana Menghitung PPh 21 Otomatis di Aplikasi Payroll?
Jika tak mau repot dengan perubahan aturan hitung pajak penghasilan karyawan, kamu bisa menggunakan Gadjian, aplikasi payroll online terbaik dan andalan para HR di Indonesia.
Fitur kalkulator pajak penghasilan di aplikasi penggajian berbasis web ini akan menghitung otomatis pemotongan pajak bulanan dengan tarif efektif PP 58/2023.
Pengenaan tarif TER akan disesuaikan dengan data status PTKP karyawan pada awal tahun pajak serta penghasilan bruto yang terakumulasi dalam slip gaji, baik yang sifatnya teratur dan tidak teratur, termasuk gaji pokok, tunjangan tetap dan tidak tetap, tunjangan PPh, uang lembur, THR, dan bonus.
Hasil perhitungan PPh 21 bulanan akan muncul di slip gaji karyawan di kolom potongan, seperti contoh di bawah ini.
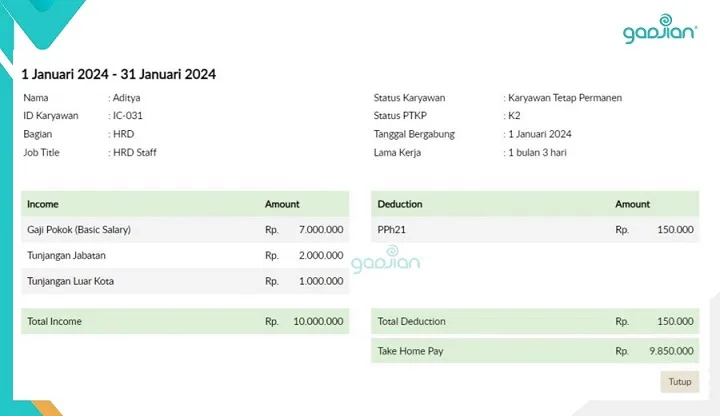
Selain pajak bulanan, kalkulator PPh 21/26 Gadjian juga dapat menghitung pajak tahunan, yaitu pemotongan PPh pada masa Desember atau bulan terakhir karyawan bekerja apabila yang bersangkutan berhenti bekerja sebelum Desember. Aplikasi penghitung pajak karyawan ini akan mengalkulasi PPh 21 akhir tahun dengan tarif progresif UU PPh sebagaimana ketentuan pemerintah.
Gadjian dapat menghitung pajak penghasilan karyawan tetap, karyawan tidak tetap, dan tenaga ahli di perusahaan. Admin hanya perlu melakukan pengaturan PPh 21/26 Awal serta menentukan jenis pendapatan karyawan apa saja yang dipotong PPh dan memilih metode perhitungan pajaknya. Selanjutnya, aplikasi akan menghitung sendiri gaji dan pajak karyawan setiap bulan.
Selain otomatisasi perhitungan PPh 21, Gadjian juga mendukung pelaporan SPT Masa PPh 21 dengan menyediakan data pemotongan pajak bulanan karyawan yang bisa langsung diimpor ke e-Bupot 21/26 tanpa perlu melakukan rekam manual.
Selain bukti potong pajak tahunan 1721-A1 untuk pegawai tetap, Gadjian juga menyediakan formulir bukti potong pajak bulanan 1721-VIII.
Sumber
UU No. 36 Tahun 2008 tentang Pajak Penghasilan. JDIH Kemenkeu.
UU No. 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan. JDIH Kemenkeu.
PP No. 58 Tahun 2023 tentang Tarif PPh 21 Orang Pribadi. JDIH Kemenkeu.
Pertanyaan yang Sering Diajukan
PTKP (Penghasilan Tidak Kena Pajak) adalah batas penghasilan wajib pajak dalam negeri yang dibebaskan dari pemotongan PPh Pasal 21 dan berfungsi sebagai pengurang penghasilan sebelum dikenakan tarif progresif.
Untuk tahun 2026, PTKP tetap sebesar Rp54 juta per tahun untuk wajib pajak orang pribadi (TK/0), dengan tambahan Rp4,5 juta untuk status kawin dan Rp4,5 juta per tanggungan (maksimal 3 tanggungan).
Mulai 1 Januari 2024, PPh 21 bulanan dihitung dengan tarif efektif rata-rata (TER) berdasarkan penghasilan bruto, bukan lagi menggunakan PTKP sebagai pengurang. Status PTKP tetap digunakan untuk menentukan tarif efektif.
Pada tahun 2023, PPh 21 bulanan dihitung dengan tarif progresif yang mengurangi penghasilan neto dengan PTKP. Sedangkan mulai 2024, PPh 21 bulanan dihitung langsung dengan tarif efektif tanpa mengurangi PTKP.
Ya, PTKP masih digunakan untuk perhitungan PPh 21 tahunan pada bulan Desember, tetapi tidak digunakan dalam perhitungan bulanan setelah 2024.
Untuk menghitung PPh 21 masa Desember, gunakan PTKP dan tarif progresif sesuai UU PPh, dengan menghitung penghasilan tahunan dan mengurangi dengan PTKP.
Tarif efektif rata-rata (TER) adalah tarif yang diterapkan untuk menghitung PPh 21 bulanan berdasarkan penghasilan bruto, yang mulai berlaku sejak 1 Januari 2024.
PTKP diberikan kepada wajib pajak orang pribadi, dan besaran PTKP ditentukan oleh status perkawinan serta jumlah tanggungan yang dimiliki.
Aplikasi payroll seperti Gadjian dapat menghitung otomatis pemotongan PPh 21 bulanan dengan tarif efektif berdasarkan data status PTKP karyawan dan penghasilan bruto.
Jika status PTKP berubah setelah Januari, perubahan tersebut akan berlaku untuk tahun pajak berikutnya, dan tidak dapat diterapkan pada tahun pajak yang sedang berjalan.
PTKP (Penghasilan Tidak Kena Pajak) adalah batas penghasilan wajib pajak dalam negeri yang dibebaskan dari pemotongan PPh Pasal 21 dan berfungsi sebagai pengurang penghasilan sebelum dikenakan tarif progresif.
Untuk tahun 2026, PTKP tetap Rp54 juta per tahun untuk wajib pajak orang pribadi (TK/0), ditambah Rp4,5 juta untuk status kawin dan Rp4,5 juta per tanggungan, maksimal 3 tanggungan.
Mulai 2024, PPh 21 bulanan dihitung menggunakan tarif efektif rata-rata (TER) berdasarkan penghasilan bruto, tanpa pengurangan PTKP. Status PTKP digunakan untuk menentukan kategori tarif efektif.
Ya, PTKP tetap digunakan untuk perhitungan pajak tahunan pada bulan Desember, di mana penghitungan kembali menggunakan tarif progresif, bukan tarif efektif.
Pemerintah berencana untuk menaikkan batas PTKP mulai 2027, dengan mempertimbangkan inflasi. Namun, besaran pastinya masih dalam tahap penghitungan dan belum ditetapkan.
Untuk menghitung PPh 21 masa Desember, gunakan penghasilan tahunan dikurangi PTKP dan terapkan tarif progresif sesuai UU PPh.
Perbedaan utama adalah bahwa mulai 2024, PPh 21 bulanan dihitung dengan tarif efektif rata-rata (TER) tanpa pengurangan PTKP, sedangkan sebelumnya menggunakan tarif progresif dengan pengurangan PTKP.
Aplikasi payroll seperti Gadjian dapat menghitung otomatis pemotongan PPh 21 bulanan berdasarkan tarif efektif dan data status PTKP karyawan, serta menghitung pajak tahunan.
Besaran PTKP dipengaruhi oleh status perkawinan, jumlah tanggungan, dan kondisi ekonomi serta kenaikan harga dari tahun ke tahun.
